 اقتصاد
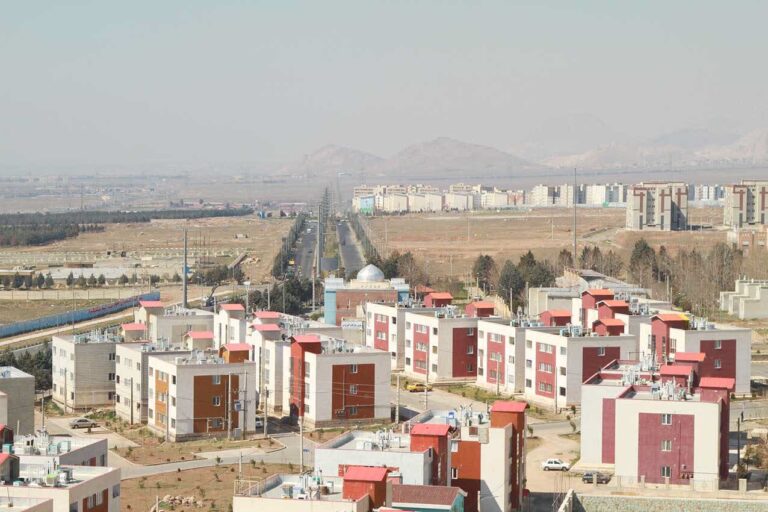
کلید امید در پرند؛ ۱۵۱۲ خانواده مسکن ملی خانهدار شدند
با حضور مسئولان کشوری و استانی، ۱۵۱۲ واحد مسکونی در قالب نهضت ملی مسکن طی مراسمی در شهر…
تست دو
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و با استفاده از طراحان گرافیک است. چاپگرها و متون بلکه…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و با استفاده از طراحان گرافیک است. چاپگرها و متون بلکه…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و با استفاده از طراحان گرافیک است. چاپگرها و متون بلکه…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و با استفاده از طراحان گرافیک است. چاپگرها و متون بلکه…

لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و با استفاده از طراحان گرافیک است. چاپگرها و متون بلکه…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و…
مرور تازهترین تحلیلها و اخبار این حوزه
دسترسی سریع به بانک گزارشها، مقالات و یادداشتها بر اساس سال، ماه و سرویس خبری
اقتصاد
با حضور مسئولان کشوری و استانی، ۱۵۱۲ واحد مسکونی در قالب نهضت ملی مسکن طی مراسمی در شهر…
 فرهنگ و هنر
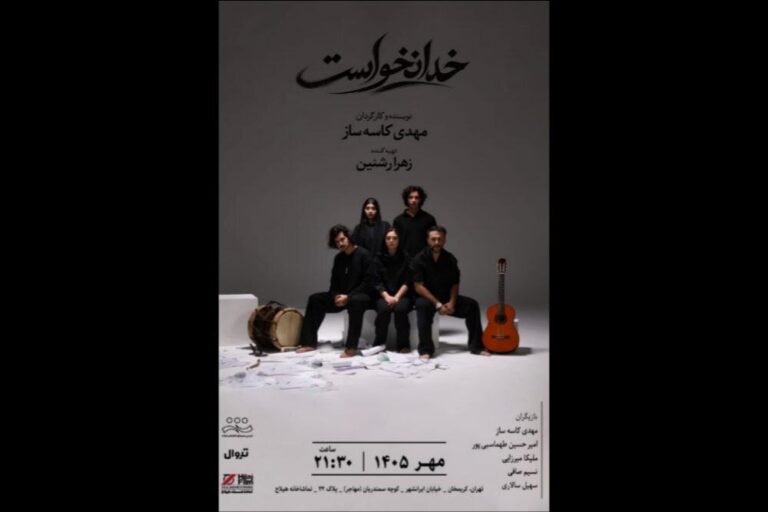
نمایش «خدا نخواست» به نویسندگی و کارگردانی مهدی کاسهساز از اول مهر ۱۴۰۵ در تماشاخانه هیلاج روی صحنه…
 اقتصاد
وزیر نفت در تشریح برنامههای عبور از زمستان از جبران بخشی از کسری گاز و انجام اقدامات گسترده…
 فرهنگ و هنر
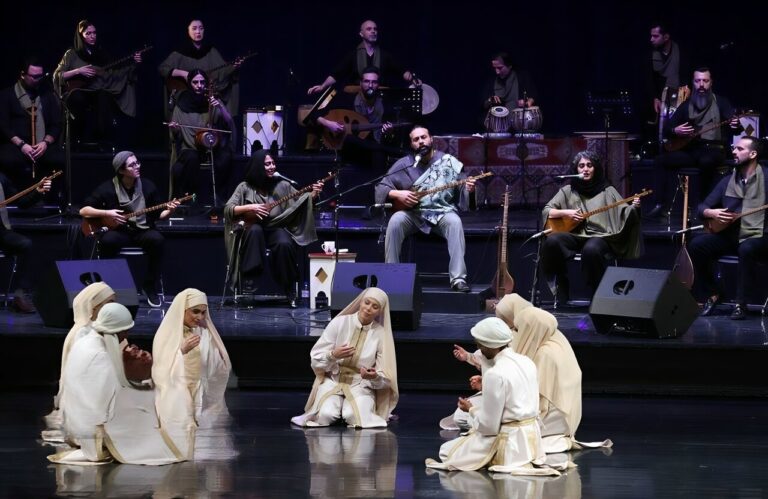
گروه تنبورنوازان «نسل خلیل» به سرپرستی هژیر مهرافروز با همراهی گروه پرفورمنس «جریان» و اجرای قطعات متنوع، شب…
 اقتصاد
هفتمین نشست عالیرتبه گفتگوی انرژی اوپک و هند در دهلینو برگزار شد و مقامات ارشد بر سر ثبات…
 فرهنگ و هنر
جشنواره فیلم رم از سوزان ساراندون به خاطر سالها حفظ استقلال هنری از سیستم هالیوود و کارنامه پربارش…
 اقتصاد
به دنبال لغو پروازهای شرکت ماهان به مسقط، وضعیت عرضه بلیت و فعالیت سایر ایرلاینها در مسیر ایران…
 فرهنگ و هنر
تام کروز در رویداد بفتا در لندن طی سخنرانی پرشوری از اصالت هنر انسانی و تجربه جمعی سینما…
 اقتصاد
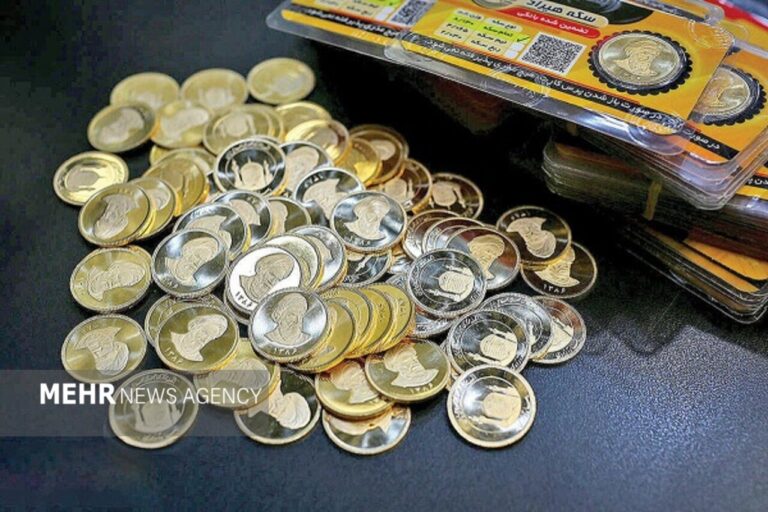
بازار طلا و سکه در روز سهشنبه ۳۱ شهریور ۱۴۰۵ نوسانات مهمی را تجربه کرد و سکه طرح…
 فرهنگ و هنر
اسامی هفت مستند کوتاه راه یافته به بخش مسابقه سیوهشتمین جشنواره بینالمللی فیلمهای کودکان و نوجوانان اعلام شد…
 اقتصاد
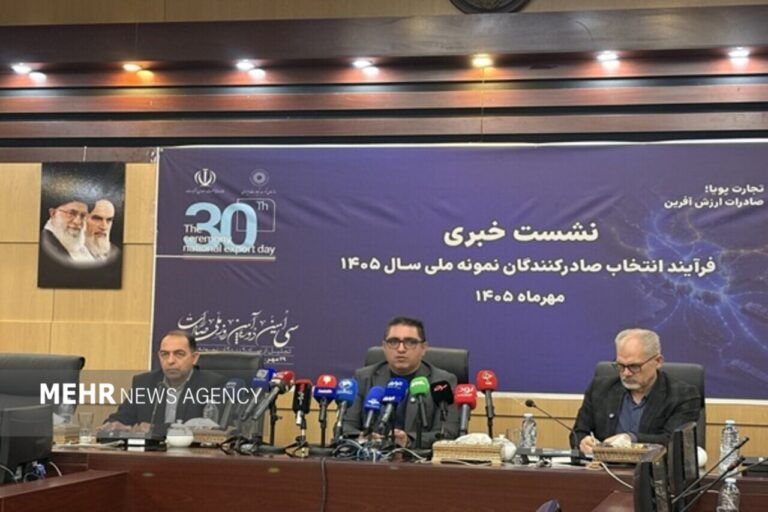
معاون سازمان توسعه تجارت در نشست خبری اخیر خود از توسعه مسیرهای ریلی و دریایی برای استمرار تجارت…
 فرهنگ و هنر
پرونده بیستوپجمین مسابقه مطبوعاتی انجمن منتقدان، نویسندگان و پژوهشگران خانه تئاتر با معرفی برگزیدگان در سالن جلیل شهناز…
شماره همراه خود را جهت دریافت کد ورود وارد نمایید
09xxxxxxxxx · عضو سامانه دیدهبان
برای مشاهده دیدگاهها وارد حساب خود شوید.
هنوز مطلبی را نشان نکردهاید.
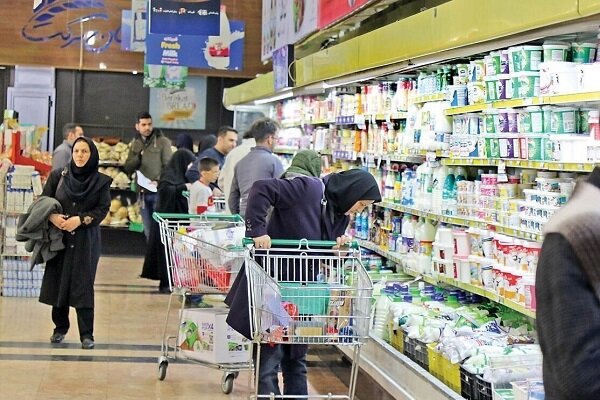
به گزارش عصر آنلاین، سیاست جدید بانک مرکزی برای هدایت واردات اقلام استراتژیک به مسیر تسهیلات ارزی شبکه بانکی، گامی تازه در جهت تنظیم توامان بازار ارز و بازار اقلام مصرفی خانوارها محسوب میشود. در سالهای اخیر، روند تأمین ارز واردات کالاهای اساسی نظیر گندم، دانههای روغنی، نهادههای دامی و دارو بهصورت سنتی بر پایه تقاضای مستقیم و آنی در سامانههای ارزی تعریف شده بود؛ سازوکاری که در دورههای افت درآمدهای نقدی یا تأخیر در وصول درآمدهای حاصل از صادرات، مستقیماً به شکل رسوب تناژهای میلیونی کالا در بنادر، توقف شناورها، تحمیل هزینههای سنگین دموراژ (خسارت معطلی کشتی) و در نهایت جهشهای مقطعی قیمت در بازار مصرف خود را نشان میداد. با انتقال بخشی از بار تأمین نقدینگی کوتاهمدت به ترازنامه بانکهای عامل و تعریف وامهای ارزی کوتاهمدت، این گلوگاه به ظاهر ساختاری در آستانه بازتعریف قرار گرفته است.
یکی از پیامدهای بیواسطه این تصمیم در سطح کلان، کاستن از شدت ضربات ناشی از تقاضای تجمیعی بر منابع اسکناس و حواله بانک مرکزی است. وقتی واردکننده بزرگ بخش دولتی یا خصوصی برای آزادسازی چند صد هزار تن نهاده یا روغن خام، ناچار به ارائه ریال و انتظار در صفهای طولانی تخصیص ارز در سامانه مبادله نباشد، موتور انتظارات تورمی در بازار حواله موقتاً آرام میگیرد. از سوی دیگر، شبکه بانکی کشور با بهرهگیری از روابط کارگزاری خارجی و منابع آزاد ارزی خود، وارد چرخه اعطای اعتبار مستقیم ارزی با سررسیدهای مشخص میشود. این موضوع دست سیاستگذار پولی را برای مدیریت حسابشدهتر مصارف ارزی باز میگذارد و مانع از آن میشود که هر نوسان کوتاهمدت در ورودی ارز، فوراً به شوک عرضه در مبادی وارداتی و افزایش نرخ ارز در بازار غیررسمی منجر شود.
گرهگشایی عینی این ابتکار سیاستی از معیشت مردم، در تغییر محاسبات هزینهای کالاهای تندمصرف نهفته است. در بخش نهادههای دامی، از ذرت و کنجاله سویا گرفته تا جو و ویتامینهای مکمل، هر هفته تأخیر در ترخیص از بنادر جنوب به معنای افت کیفیت محموله، افزایش هزینههای خواب سرمایه و افت بازدهی واحدهای مرغداری و دامداریهای صنعتی است. زمانی که نهاده با تسهیلات ارزی و بدون توقف ناشی از بوروکراسی تخصیص وارد شبکه توزیع سراسری شود، هزینه تمامشده تولید گوشت مرغ، گوشت قرمز، تخممرغ و فرآوردههای لبنی در یک افق زمانی چندماهه تثبیت میشود. کاهش نااطمینانی تولیدکننده نسبت به زمان ورود خوراک دام، مانع از شوکهای ناگهانی کمبود در بازار خردهفروشی شده و مانع از پرواز قیمت اقلام پروتئینی در سبد مصرفی طبقات متوسط و کمدرآمد میشود.
یکی دیگر از ابعاد حائز اهمیت که اثر ملموس بر قیمت نهایی کالاها در قفسه فروشگاهها دارد، صرفهجوییهای ارزی ناشی از کاهش معطلی کشتیهای فلهبر در لنگرگاهها است. در سازوکار پیشین، شناورهای حامل گندم یا روغن به دلیل عدم انتقال بهنگام حواله ارزی توسط بانک عامل، هفتهها در آبهای خلیج فارس متوقف میماندند و روزانه دهها هزار دلار هزینه دموراژ به نرخ تمامشده هر تن کالا افزوده میشد؛ هزینهای پنهان که در نهایت مصرفکننده نهایی ناچار به پرداخت آن بود. با استفاده از تسهیلات ارزی کوتاهمدت، اسناد حمل به سرعت آزاد شده، عملیات تخلیه و بارگیری به سیلوهای داخلی با بیشترین راندمان ممکن صورت میپذیرد و بدین ترتیب بخش قابلتوجهی از هزینههای غیرضروری زنجیره لجستیک حذف میگردد که این خود یک سرعتگیر واقعی در برابر رشد هزینههای تولید است.
امنیت غذایی در دوران تشدید تنشهای ژئوپلیتیک و نوسانات نرخ غلات در بازارهای جهانی، مستلزم تابآوری حداکثری انبارهای استراتژیک کشور است. با اعطای تسهیلات ارزی توسط بانکها، شرکتهای بازرگانی دولتی و واردکنندگان بخش خصوصی میتوانند در پنجرههای زمانی که قیمتهای جهانی در کف قرار دارد، خریدهای عمده را ثبت و محمولهها را به داخل کشور منتقل کنند، بدون اینکه نگران نقدینگی ریالی یا کمبود لحظهای ارز در حسابهای بانک مرکزی باشند. این اقدام عملاً یک لایه حفاظتی محکم پیرامون موجودی کالاهای پایه ایجاد میکند و کشور را در برابر نوسانات ناگهانی قیمت جهانی مواد غذایی بیمه میسازد؛ عاملی که مانع از بروز هرگونه پدیده قحطی ساختگی یا کمبود مقطعی در اقلام اساسی نظیر روغن خوراکی و برنج در سطح فروشگاههای زنجیرهای خواهد شد.
با وجود تمام مزایای برشمرده، تحقق پایدار این اهداف در گرو مدیریت یک ریسک بنیادین به نام نوسان نرخ تسویه در سررسید است. چنانچه سازوکار مشخصی برای تعیین نرخ بازپرداخت ارز در روز موعد سررسید وام تعریف نشود، واردکننده در برزخ عدم اطمینان نسبت به تعهدات آتی خود باقی میماند. اگر ارز در بازه چندماهه پس از ترخیص با رشد قیمت روبهرو شود و واردکننده مکلف به تسویه با نرخ روز باشد، سود ناشی از ترخیص سریع کالا بهسرعت به زیانهای هنگفت تبدیل خواهد شد و واردکنندگان از پذیرش این خطوط اعتباری سر باز خواهند زد.
پیمان سلطانی، کارشناس بانکی، در این خصوص تأکید میکند انتقال بار تأمین مالی واردات اساسی به شبکه بانکی تصمیمی سنجیده برای نجات معیشت مردم از تورم رکودی است، اما بدون طراحی ابزارهای نوین پوشش ریسک نظیر قراردادهای آتی ارزی، سوآپ یا صدور ضمانتنامههای قطعی تثبیت نرخ تسویه، این طرح در بلندمدت با نکول مطالبات بانکی و افزایش داراییهای منجمد بانکها روبهرو خواهد شد؛ بنابراین بانک مرکزی باید سازوکار مصونسازی نرخ بازپرداخت را همزمان با شیوهنامه اعطای این تسهیلات عملیاتی سازد تا اثر مثبت این گشایش بر معیشت جامعه پایدار بماند.
گروهی از نویسندگان
به گزارش عصر آنلاین، ظهور ابزارهای نوین مالی همواره با پرسشهای جدی در خصوص کارایی، ریسکها و نحوه تأثیرگذاری آنها بر متغیرهای کلان اقتصادی همراه است. در همین راستا، راهاندازی صندوقهای درآمد ثابت ارزی به عنوان راهکاری برای جذب نقدینگی خفته و هدایت داراییهای راکد به سمت پروژههای مولد، چشمانداز تازهای را پیش روی بازار سرمایه گشوده است. با این حال، موفقیت این ابزار بیش از هر چیز در گروی پایداری مقررات و اطمینان خاطر سرمایهگذاران از بازگشت دقیق داراییهاست.
سید رضا راستیالحسینی، کارشناس پولی و بانکی، در این زمینه معتقد است: «صندوقهای درآمد ثابت ارزی ابزارهای نوینی هستند که تحت نظارت مشترک سازمان بورس و اوراق بهادار و بانک مرکزی با هدف جذب ارزهای غیرمولد، اسکناسها و حوالههای ارزی راهاندازی میشوند. تمامی فرآیندهای صدور و ابطال واحدهای این صندوقها به صورت ارزی انجام میگیرد و هیچگونه تبدیل اجباری به ریال در مراحل عملیاتی آن وجود ندارد.»
وی میافزاید: «بر اساس ضوابط تعیینشده، ارزش هر واحد سرمایهگذاری ۱۰ دلار، حداقل ورود ۱۰۰ دلار و سقف تملک برای هر شخص حقیقی یا حقوقی حداکثر ۵ درصد از کل ارزش صندوق است. منابع این صندوقها صرفاً در ابزارهای بدهی ارزی، اوراق مرابحه ارزی پروژههای صادراتمحور و سپردههای ارزی نزد شبکه بانکی سرمایهگذاری میشود.»
این کارشناس اقتصادی درباره چالشهای اجرایی طرح تصریح میکند: «بزرگترین چالش این ابزار، چگونگی تحقق نرخ سودهای مطرحشده در حدود ۸ تا ۱۲ درصد ارزی است. در شرایط تحریمی و عدم دسترسی به بازارهای مالی بینالمللی، چنین نرخهایی در مقایسه با استاندارد جهانی سودهای ارزی، بسیار بالا ارزیابی میشود.»
او همچنین اضافه میکند: «این چالش میتواند ناشی از ریسک اعتباری طرحهای زیرساختی، ریسک نکول ناشی از عدم تحقق درآمدهای ارزی شرکتهای صادراتمحور و ریسک عدم ایفای تعهدات ارزی در زمان ابطال واحدها باشد. در صورت بروز هرگونه ناترازی مالی، احتمال فشار بر منابع بانک مرکزی برای تضمین اصل و سود یا تغییر اجباری نحوه تسویه از ارزی به ریالی وجود خواهد داشت.»
راستیالحسینی در پاسخ به این پرسش که آیا موفقیت صندوقهای طلا میتواند به این ابزار کمک کند، پاسخ داد: «اگرچه تجربه صندوقهای طلا و کالایی به دلیل شفافیت در قیمتگذاری و نقدشوندگی بالا موفق بوده است، اما ترمیم حافظه تاریخی سرمایهگذاران درباره داراییهای ارزی مستلزم اثبات پایداری مقررات است.»
وی تاکید کرد: «در دورههای گذشته، مداخلههای دستوری و تغییر نحوه تسویه سپردههای ارزی بانکی از اسکناس به ریال، بیاعتمادی عمیقی ایجاد کرده است. بنابراین، صرفِ شبیهسازی ساختار صندوقهای کالایی کافی نیست؛ بلکه تضمین حقوقی کامل و ایفای تعهدات به صورت ارز فیزیکی در زمان ابطال، تعیینکننده اصلی میزان استقبال عمومی خواهد بود.»
این تحلیلگر پولی درباره اثرگذاری بر سایر بازارها گفت: «ورود این ابزار میتواند منجر به جابهجایی و تغییر ترکیب داراییها در بازار سرمایه شود. در صورت جلب اعتماد عمومی، بخشی از منابع صندوقهای درآمد ثابت ریالی به دلیل وجود تورم و ریسک کاهش ارزش پول ملی، به سمت صندوقهای ارزی حرکت خواهد کرد که این امر فشار بر نرخ بهره ریالی را افزایش میدهد.»
وی در خصوص بازار سهام و ارز افزود: «بر روی بازار سهام، اثر دوگانهای متصور است؛ از یکسو رقابت برای جذب نقدینگی میتواند بازار سهام را در کوتاهمدت دچار کمبود تقاضا کند، اما از سوی دیگر، تأمین مالی پروژههای صادراتمحور پتروشیمی و معدنی از طریق این صندوقها، پایداری عملیاتی شرکتهای بورسی را در بلندمدت بهبود میبخشد. همچنین صندوقهای طلا و نقره به عنوان رقیب مستقیم، بخشی از سهم خود را در مدیریت پوشش ریسک به این ابزار جدید واگذار خواهند کرد.»
راستیالحسینی در پایان درباره نوسانات نرخ ارز خاطرنشان کرد: «تأثیر این ابزار بر بازار ارز مشروط و دارای تیغ دوکاره است. در سناریوی مثبت، چنانچه این صندوقها موفق به جلب اعتماد دارندگان ارزهای خانگی ــ برآورد بیش از ۲۰ میلیارد دلار اسکناس راکد ــ شوند و بازدهی واقعی ارزی محقق گردد، تقاضای احتیاطی برای خرید اسکناس فیزیکی تضعیف شده و داراییهای بلوکهشده به چرخه مولد تزریق میشوند که پیامد مستقیم آن فروکش التهاب مقطعی در بازار آزاد خواهد بود. اما در نقطه مقابل، اگر اعتماد کافی جلب نشود یا ابهامی در تسویه ارزی پدید آید، تقاضای ایجادشده برای ورود به صندوق میتواند از محل ریال به بازار غیررسمی سرریز کند؛ بدین صورت که افراد برای بهرهمندی از سود دلاری، ریال خود را در بازار آزاد به دلار تبدیل کنند تا وارد صندوق شوند. در این حالت، نهتنها التهاب کاهش نمییابد، بلکه خود صندوق به پیشران تقاضای نقدی در بازار آزاد و انباشت تعهدات پرریسک ارزی بدل خواهد شد.»
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
به گزارش عصر آنلاین، در سالهای اخیر سیاستگذار اقتصادی با تغییر پارادایم در نحوه تأمین مالی بودجه، کوشیده است تا بند ناف تورمزای دولت را از ترازنامه بانک مرکزی جدا کند. استقراض مستقیم از تنخواهگردان یا خطوط اعتباری اضطراری که در دهههای گذشته به یکی از اصلیترین موتورهای خلق پول پرقدرت تبدیل شده بود، اکنون با انضباط سختگیرانهتر در حساب واحد خزانه و اتکا به بازار بدهی جایگزین شده است. با این حال، تحلیلگران هشدار میدهند که این «قطع رابطه مستقیم» به تنهایی تضمینکننده ثبات قیمتها نیست و ناترازیهای پنهان در شبکه بانکی، همچنان مجرای نشت نقدینگی را باز نگه داشتهاند.
در دهههای گذشته، کسری بودجه به مثابه یک «چک بیمحل» همواره به بانک مرکزی حواله میشد. دولتها به محض مواجهه با کمبود منابع در میانه سال، از تنخواهگردانِ قانونی فراتر رفته و با فشارهای مستقیم یا غیرمستقیم، بانک مرکزی را به بسط پایه پولی وادار میکردند. این اقدام که مستقیماً به افزایش حجم پول در گردش میانجامید، تورمزاترین عامل ساختاری اقتصاد ایران بود.
اما اکنون، تغییر سازوکارها نشاندهنده یک بلوغ نسبی در مدیریت مالی است. ساماندهی حساب واحد خزانه باعث شده تا تمامی درآمدهای دولت در یک ظرف واحد تجمیع شود و جریان نقدی به شکلی شفافتر پایش گردد. مهدی رادمهر، کارشناس بازارهای مالی، در گفتگو با مهر میگوید: «دولت در این مدل، به جای آنکه مستقیماً دست در جیب بانک مرکزی کند، به ابزار بازار بدهی روی آورده است. فروش اوراق به بازار سرمایه و بانکها، در واقع جمعآوری نقدینگی موجود در اقتصاد است که خاصیت تورمی بسیار کمتری نسبت به خلق پول جدید دارد.» او معتقد است که این تغییر ریل، هرچند سخت و هزینهزا بوده، اما توانسته است جلوی رشد هیجانی و لحظهای پایه پولی را که ناشی از تسعیر درآمدهای نفتی یا تنخواهگردان بود، بگیرد.
با وجود این دستاورد، واقعیتهای کفِ بازار پولی روایت دیگری دارند. وقتی دولت به جای استقراض مستقیم از بانک مرکزی، اوراق بدهی منتشر میکند، خریدار اصلی این اوراق عمدتاً شبکه بانکی است. از سوی دیگر، دولت به بانکها تکالیف بودجهای تحمیل میکند؛ از وامهای قرضالحسنه ازدواج گرفته تا تسهیلات مسکن و بخش تولید.
اینجاست که «چالش پنهان» رخ مینماید. بانکها در شرایطی که با ناترازی نقدینگی مواجهاند، برای تأمین منابع خرید اوراق دولتی یا پرداخت تسهیلات تکلیفی، دچار کمبود نقدینگی کوتاهمدت میشوند. آنها که نه راهی به تنخواهگردان دارند و نه توانایی جذب کافی سپردههای ارزانقیمت، ناچار به استقراض از بازار بینبانکی یا در نهایت، اضافهبرداشت از بانک مرکزی میشوند.
سهراب نعمتی، استاد اقتصاد دانشگاه، معتقد است: «این همان استقراض غیرمستقیم است. دولت مستقیماً از بانک مرکزی پول نمیگیرد، اما با تحتفشار قرار دادن ترازنامه بانکها برای تامین هزینههای بودجه، آنها را وادار میکند تا برای بقای خود، همان پول پرقدرت را از بانک مرکزی طلب کنند. در واقع، کسری بودجه دولت، از درِ سیاستهای پولی بیرون رانده شده و از پنجره شبکه بانکی به اتاق خلق پول بازگشته است.» این مکانیسم سبب شده تا اضافهبرداشت بانکها در سالهای اخیر به یکی از اصلیترین متغیرهای تاثیرگذار بر رشد پایه پولی تبدیل شود؛ پدیدهای که سیاستگذار پولی با وجود تلاش برای کنترل آن، هنوز موفق به ریشهکنی کاملش نشده است.
پیامدهای این وضعیت صرفاً در شاخصهای کلان پولی خلاصه نمیشود. وقتی ناترازی دولت به شبکه بانکی منتقل میشود، بانکها عملاً بخشی از توان تسهیلاتدهی خود به بخش خصوصی مولد را از دست میدهند. به بیان سادهتر، منابع بانکی که باید صرف گردش چرخ صنعت شود، صرف پوشش هزینههای دولت و اوراق بدهی دولتی میشود. این «Crowding Out» یا بیرون راندن بخش خصوصی، رکود را در اقتصاد تقویت میکند.
علاوه بر این، نرخ سود بانکی نیز تحت تاثیر این فشارها قرار میگیرد. بانکها برای رقابت بر سر جذب سپرده جهت پر کردن حفرههای نقدینگی، به طور غیررسمی نرخهای سود را بالا میبرند. این افزایش نرخ سود، هزینه تأمین مالی بنگاههای تولیدی را بالا برده و در نهایت، رکود تورمی را تشدید میکند. کارشناسان بر این باورند که تا زمانی که دولت هزینههای جاری خود را با درآمدهای پایدار مالیاتی و اصلاحات ساختاری بودجه منطبق نکند، فشار بر بانکها کاهش نخواهد یافت و این سیکل معیوب همچنان باقی خواهد ماند.
برای آنکه قطع رابطه مستقیم دولت و بانک مرکزی به یک ثبات پایدار تبدیل شود، صرفِ نظارت بر پایه پولی کافی نیست. نخستین گام ضروری، اصلاح ساختار ناترازی شبکه بانکی است. بانکهای ناتراز باید تکلیف داراییهای سمی و مطالبات غیرجاری خود را روشن کنند. تا زمانی که این جراحی بزرگ در شبکه بانکی صورت نگیرد، هرگونه سیاست انقباضی بانک مرکزی، میتواند به فروپاشی نقدینگی در بانکهای ضعیف منجر شود؛ ترسی که باعث شده بانک مرکزی در برخورد با اضافهبرداشتها گاهی با احتیاط رفتار کند.
دوم اینکه، تعمیق بازار بدهی از طریق جذب سرمایهگذاران غیربانکی (صندوقهای سرمایهگذاری، بیمهها و سرمایههای خرد) حیاتی است. اگر تقاضای اوراق بدهی دولت به جای بانکها توسط آحاد مردم و نهادهای مالی غیربانکی صورت بگیرد، فشار نقدینگی از روی شبکه بانکی برداشته شده و ناترازی آنها کاهش مییابد.
در نهایت، مدیریت بودجه باید فراتر از «حساب واحد خزانه» حرکت کند. اصلاحِ تکالیفِ بودجهای، بهویژه در بخش تسهیلات دستوری، گام کلیدی دیگری است که باید مجلس و دولت بر سر آن به تفاهم برسند. اگر قرار است دولت کسری خود را از بازار سرمایه تأمین کند، باید بپذیرد که سیاستهای مالیاش نباید به قیمت فلج کردن شبکه بانکی تمام شود.
تلاشهای فعلی برای کنترل پایه پولی و حذف استقراض مستقیم، اگرچه ستودنی است و توانسته از رشد شتابان نقدینگی در برخی دورهها جلوگیری کند، اما بدون تکمیل پازل اصلاح ساختاری بودجه و شبکه بانکی، تنها مسکنی موقت است. اقتصاد ایران برای خروج از سیکل تورمهای مزمن، نیازمند «صداقتِ بودجهای» است؛ به این معنا که هزینهها باید بر اساس درآمدهای واقعی تعریف شوند، نه بر اساس خوشبینیهای بودجهای که در نهایت به ناترازی ختم میشوند.
سیاستگذار پولی در دورهای سخت قرار دارد؛ میان صخرهی «کنترل نقدینگی» و صخرهی «تنگنای اعتباری شبکه بانکی». اگر بانک مرکزی با سختگیری بیش از حد، دسترسی بانکها به منابع را ببندد، خطر نکول و بحران مالی وجود دارد، و اگر تساهل به خرج دهد، پایه پولی دوباره سرکش خواهد شد. راه برونرفت، نه در سیاستهای پولیِ صرف، که در گرو ارادهای برای اصلاح عمیق بودجهریزی دولت است. تنها در صورتی که دولت سهم خود از کیک اقتصادی را با نظم و انضباط مدیریت کند، میتوان امیدوار بود که پیوند میان کسری بودجه و تورم، برای همیشه گسسته شود.
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
به گزارش عصر آنلاین، سازمان توسعه تجارت در اطلاعیهای از تمامی بازرگانان دعوت کرد تا با مراجعه به بخش عملیات ارزی در قسمت رفع تعهد ارزی و ورود به درگاه مصالحه ریالی، فرآیند پرداخت وجه المصالحه ریالی را به سرانجام برسانند.
مطابق با مصوبه کارگروه بازگشت ارز حاصل از صادرات، نرخ وجه المصالحه بر حسب وضعیت تولیدی / غیرتولیدی بودن صادرکننده به ازای هر یورو به ترتیب برابر با ۵ و ۱۰ درصد نرخ خرید حواله یورو (مطابق با نرخهای تارنمای fxmarketrate.cbi.ir) در روز پرداخت، محاسبه میشود.
تمامی محاسبات مربوط به مبلغ مشمول مصالحه ریالی توسط بانک مرکزی صورت گرفته و سامانه جامع تجارت دخل و تصرفی در آن ندارد و کلیه اطلاعات موجود در سامانه بر اساس استعلام برخط از آن بانک، نمایش داده می شود.
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
به گزارش عصر آنلاین به نقل از بانک مرکزی، حسب آمار منتشره در تاریخ ۱۴۰۵/۰۴/۳۰ در پایگاه اطلاعرسانی این بانک، بیش از ۱۳۱ همت تسهیلات تکلیفی قرضالحسنه و ودیعه مسکن تا پایان بهار ۱۴۰۵ توسط شبکه بانکی به شرح مندرج در خبر موجود در پایگاه اطلاعرسانی بانک مرکزی به آدرس www.cbi.ir به متقاضیان این تسهیلات پرداخت شده و اطلاعرسانی آن انجام شده است.
همچنین در راستای اجرای قانون حمایت از خانواده و جوانی جمعیت و نیز قانون بودجه سنواتی سال ۱۴۰۵ کل کشور از ابتدای سال جاری تا تاریخ ۱۴۰۵/۰۶/۲۶ تعداد ۴۰۴هزار فقره تسهیلات قرضالحسنه ازدواج بالغ بر ۱۳۶ همت به متقاضیان در سراسر کشور پرداخت شده است که از حاکی از رشد ۴۵ درصدی در تعداد و مبلغ تسهیلات پرداختی نسبت به مدت مشابه سال قبل است.
همچنین در این بازه به ۲۷۷ هزار نفر از متقاضیان، بالغ بر ۲۶ همت تسهیلات قرضالحسنه فرزندآوری اعطا شد که نسبت به مدت مشابه سال قبل حاکی از رشد ۲۱ درصدی در تعداد و رشد ۲۴ درصدی در مبلغ تسهیلات پرداختی است.
همانگونه که در آمار عملکرد منتشره آمده است، طی یکسال منتهی به پایان بهار ۱۴۰۵ بیش از ۶۲ همت تسهیلات ودیعه مسکن به ۳۵۷ هزار نفر از متقاضیان این تسهیلات پرداخت شد که از آن تاریخ تا ۱۴۰۵/۰۶/۲۶ حدود ۱۸ همت دیگر نیز به ۶۸ هزار نفر از متقاضیان پرداخت شد که این رقم مجموعاً به ۸۰ همت و تعداد دریافتکنندگان این تسهیلات، به ۴۲۵ هزار نفر رسیده است.
همچنین از ابتدای سال جاری تا تاریخ ۱۴۰۵/۰۶/۲۶ بالغ بر ۳۱ همت تسهیلات قرضالحسنه در سایر سرفصلهای تسهیلات تکلیفی قرضالحسنه اعم از اشتغال و… توسط شبکه بانکی به بیش از ۱۸۰ هزار نفر از متقاضیان در سراسر کشور پرداخت شده است.
در مجموع از ابتدای سال جاری تا تاریخ ۱۴۰۵/۰۶/۲۶ بیش از ۱۹۳ همت تسهیلات قرضالحسنه ازدواج، فرزندآوری و اشتغال به بیش از ۸۶۰ هزار نفر از متقاضیان در سراسر کشور پرداخت شد؛ همچنین از ابتدای تیرماه ۱۴۰۴ تا تاریخ یادشده بیش از ۸۰ همت به ۴۲۵ هزار نفر از متقاضیان تسهیلات ودیعه مسکن اعطا شده است. در مجموع ۲۷۳ همت تسهیلات یادشده به ۱ میلیون و ۲۸۵ هزار نفر به شرح فوق، اعطا شده است. لذا مشهود است که آمار اعلامی بانک مرکزی مبنی بر پرداخت ۱۳۱ همت تسهیلات تکلیفی در سرفصلهای قرضالحسنه و ودیعه مسکن مختوم به پایان بهار سال ۱۴۰۵ با روندی بهتر از سه ماهه اول سال، تداوم دارد به گونهای که تا تاریخ ۱۴۰۵/۰۶/۲۶ آمار یادشده به بیش از ۲۷۳ همت افزایش یافته است.
بر این اساس، به رغم حملات سایبری صورت گرفته در بانکهای مهم و اثرگذار در حوزه پرداخت تسهیلات تکلیفی در این مدت، عملکرد شبکه بانکی بسیار مطلوب بوده و نشاندهنده عزم و همکاری جدی کارکنان و مدیران شبکه بانکی کشور است.
شایان ذکر است، این بانک حسب تکلیف قانونی خود همواره بدون هیچگونه دخل و تصرفی نسبت به اعلام و انتشار آمار و عملکرد به مراجع ذیربط اعم از وزارت امور اقتصادی و دارایی، کمیسیونهای مرتبط در مجلس شورای اسلامی و به صورت ادواری درج در پایگاه اطلاعرسانی بانک اقدام کرده و هیچ انگیزهای برای بیشاظهاری آمار عملکرد تسهیلات پرداختی توسط این بانک متصور نیست.
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
دیدگاهها و نظرات کاربران
بدون دیدگاهبرای ثبت دیدگاه باید وارد حساب کاربری خود شوید
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.