 اقتصاد
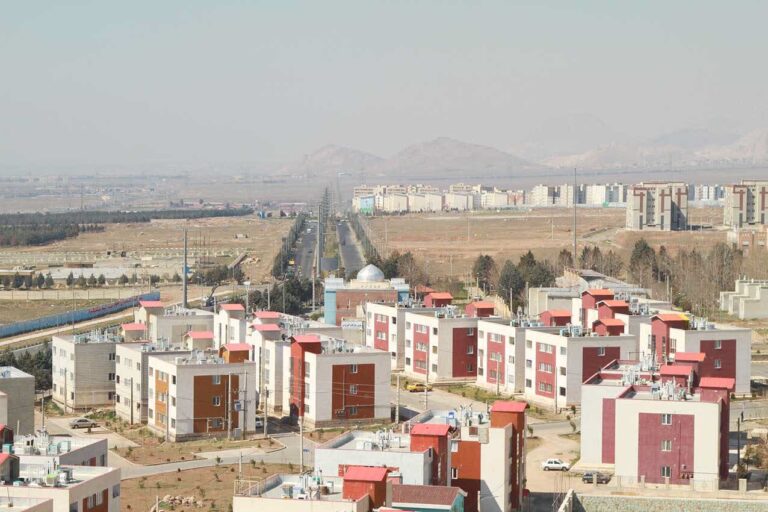
کلید امید در پرند؛ ۱۵۱۲ خانواده مسکن ملی خانهدار شدند
با حضور مسئولان کشوری و استانی، ۱۵۱۲ واحد مسکونی در قالب نهضت ملی مسکن طی مراسمی در شهر…
تست دو
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و با استفاده از طراحان گرافیک است. چاپگرها و متون بلکه…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و با استفاده از طراحان گرافیک است. چاپگرها و متون بلکه…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و با استفاده از طراحان گرافیک است. چاپگرها و متون بلکه…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و با استفاده از طراحان گرافیک است. چاپگرها و متون بلکه…

لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و با استفاده از طراحان گرافیک است. چاپگرها و متون بلکه…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و…
لورم ایپسوم متن ساختگی با تولید سادگی نامفهوم از صنعت چاپ و…
مرور تازهترین تحلیلها و اخبار این حوزه
دسترسی سریع به بانک گزارشها، مقالات و یادداشتها بر اساس سال، ماه و سرویس خبری
اقتصاد
با حضور مسئولان کشوری و استانی، ۱۵۱۲ واحد مسکونی در قالب نهضت ملی مسکن طی مراسمی در شهر…
 فرهنگ و هنر
نمایش «خدا نخواست» به نویسندگی و کارگردانی مهدی کاسهساز از اول مهر ۱۴۰۵ در تماشاخانه هیلاج روی صحنه…
 اقتصاد
وزیر نفت در تشریح برنامههای عبور از زمستان از جبران بخشی از کسری گاز و انجام اقدامات گسترده…
 فرهنگ و هنر
گروه تنبورنوازان «نسل خلیل» به سرپرستی هژیر مهرافروز با همراهی گروه پرفورمنس «جریان» و اجرای قطعات متنوع، شب…
 اقتصاد
هفتمین نشست عالیرتبه گفتگوی انرژی اوپک و هند در دهلینو برگزار شد و مقامات ارشد بر سر ثبات…
 فرهنگ و هنر
جشنواره فیلم رم از سوزان ساراندون به خاطر سالها حفظ استقلال هنری از سیستم هالیوود و کارنامه پربارش…
 اقتصاد
به دنبال لغو پروازهای شرکت ماهان به مسقط، وضعیت عرضه بلیت و فعالیت سایر ایرلاینها در مسیر ایران…
 فرهنگ و هنر
تام کروز در رویداد بفتا در لندن طی سخنرانی پرشوری از اصالت هنر انسانی و تجربه جمعی سینما…
 اقتصاد
بازار طلا و سکه در روز سهشنبه ۳۱ شهریور ۱۴۰۵ نوسانات مهمی را تجربه کرد و سکه طرح…
 فرهنگ و هنر
اسامی هفت مستند کوتاه راه یافته به بخش مسابقه سیوهشتمین جشنواره بینالمللی فیلمهای کودکان و نوجوانان اعلام شد…
 اقتصاد
معاون سازمان توسعه تجارت در نشست خبری اخیر خود از توسعه مسیرهای ریلی و دریایی برای استمرار تجارت…
 فرهنگ و هنر
پرونده بیستوپجمین مسابقه مطبوعاتی انجمن منتقدان، نویسندگان و پژوهشگران خانه تئاتر با معرفی برگزیدگان در سالن جلیل شهناز…
شماره همراه خود را جهت دریافت کد ورود وارد نمایید
09xxxxxxxxx · عضو سامانه دیدهبان
برای مشاهده دیدگاهها وارد حساب خود شوید.
هنوز مطلبی را نشان نکردهاید.
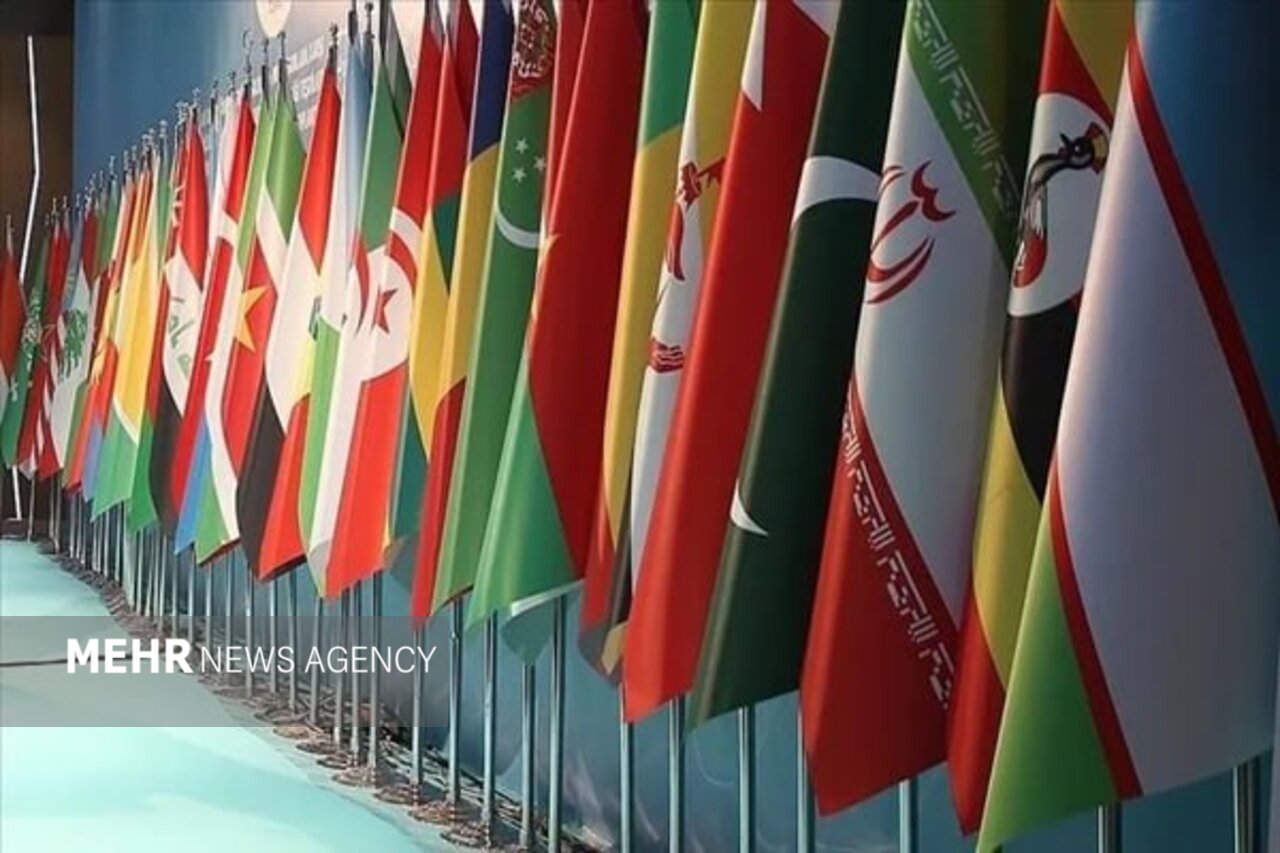
به گزارش عصر آنلاین، اقتصاد جهان در سالهای اخیر با تحولات گستردهای از جمله جنگ تجاری آمریکا و چین، همهگیری کرونا، جنگ روسیه و اوکراین، بحران انرژی و رقابت بر سر فناوریهای پیشرفته روبهرو شده است؛ تحولاتی که باعث شده امنیت زنجیره تأمین، کاهش ریسکهای ژئوپلیتیکی و تنوع شرکای تجاری بیش از گذشته در تصمیمهای اقتصادی کشورها اهمیت پیدا کند.
در چنین شرایطی، پژوهش «اجتماعیابی کشورهای اسلامی در زنجیره ارزش جهانی» که از سوی مرکز پژوهشهای اتاق بازرگانی، صنایع، معادن و کشاورزی ایران منتشر شده، نشان میدهد کشورهای اسلامی در صورت حرکت از صادرات مواد خام به سمت توسعه زنجیرههای ارزش، سرمایهگذاری مشترک و صنایع با فناوری بالاتر، میتوانند سهم بیشتری از اقتصاد جهانی به دست آورند.
این پژوهش وضعیت ۱۸ اقتصاد اسلامی را بررسی کرده است؛ کشورهایی که حدود ۸۰ درصد اقتصاد جهان اسلام را در اختیار دارند. بر اساس نتایج گزارش، مجموع ارزش افزوده این کشورها بیش از ۶.۱۵۳ تریلیون دلار است که ۶.۵۶ درصد ارزش افزوده جهان را تشکیل میدهد. مجموع ستانده آنها نیز به ۱۱.۴۸۲ تریلیون دلار میرسد که معادل ۵.۷۵ درصد ستانده جهانی است. با احتساب ایران، سهم این کشورها از تولید ناخالص داخلی جهان حدود هفت درصد برآورد میشود؛ رقمی که با توجه به جمعیت، منابع انرژی، ذخایر معدنی و موقعیت جغرافیایی جهان اسلام، همچنان کمتر از ظرفیتهای بالقوه آنهاست.
اندونزی با بیش از یک تریلیون و ۲۶۱ میلیارد دلار ارزش افزوده، بزرگترین اقتصاد اسلامی حاضر در شبکه تولید جهانی است. پس از آن عربستان سعودی با بیش از یک تریلیون و ۵۲ میلیارد دلار و ترکیه با ۸۱۱ میلیارد دلار ارزش افزوده قرار دارند. امارات متحده عربی، نیجریه، ایران، بنگلادش، مالزی، مصر و پاکستان نیز دیگر اقتصادهای بزرگ اسلامی محسوب میشوند. با این حال، پژوهش تأکید میکند اندازه اقتصاد تنها معیار موفقیت نیست. کشورهایی مانند امارات، مالزی و ترکیه به دلیل حضور گسترده در حملونقل، لجستیک، خدمات مالی، تجارت و صنایع با فناوری بالاتر، سهم بیشتری از ارزش افزوده جهانی به دست آوردهاند.
بررسیها نشان میدهد اقتصاد جهانی از الگوی «تولید در ارزانترین نقطه جهان» فاصله گرفته و به سمت مدلی حرکت کرده که در آن تابآوری زنجیره تأمین، امنیت انرژی و کاهش ریسکهای سیاسی اهمیت بیشتری یافته است. به همین دلیل، کشورهایی که در مسیر کریدورهای بینالمللی قرار دارند یا از منابع انرژی و مواد اولیه راهبردی برخوردارند، میتوانند نقش پررنگتر و کلیدیتری در اقتصاد جهانی ایفا کنند؛ ظرفیتی که بسیاری از کشورهای اسلامی از جمله ایران از آن برخوردارند.
پژوهشگران با بررسی شبکه تولید جهانی، کشورهای اسلامی را در سه گروه طبقهبندی کردهاند. گروه نخست شامل امارات متحده عربی، عربستان سعودی، مالزی، اندونزی، برونئی و اردن است که در هسته زنجیره ارزش جهانی قرار دارند و علاوه بر تولید، در حملونقل، خدمات مالی، لجستیک، تجارت و جذب سرمایه نیز نقش مؤثری دارند.
گروه دوم شامل ترکیه، مصر، قزاقستان، تونس و مراکش است که به واسطه موقعیت جغرافیایی و زیرساختهای حملونقل، حلقه اتصال میان خوشههای مختلف اقتصادی محسوب میشوند. در گروه سوم نیز کشورهایی مانند پاکستان، بنگلادش، نیجریه، سنگال، کامرون و ساحل عاج قرار دارند که همچنان وابستگی بیشتری به صادرات مواد خام و صنایع کمفناوری دارند.
به اعتقاد پژوهشگران، ایران با قرار گرفتن در چهارراه اتصال آسیای مرکزی، قفقاز، خلیج فارس، دریای عمان، شبهقاره هند و اروپا و همچنین برخورداری از منابع عظیم انرژی و بازار داخلی بزرگ، ظرفیت قابل توجهی برای حضور در زنجیره ارزش جهانی دارد. با این حال، تحریمها، کاهش سرمایهگذاری خارجی، دشواری انتقال فناوری، ارتباط محدود با شبکههای بینالمللی تولید و ضعف پیوند با صنایع جهانی موجب شده سهم ایران از زنجیره ارزش جهانی متناسب با ظرفیتهایش نباشد. به همین دلیل، ایران با وجود قرار گرفتن در میان اقتصادهای بزرگ اسلامی، از نظر ادغام در شبکه تولید جهانی با کشورهایی مانند امارات، ترکیه و مالزی فاصله دارد.
گزارش نشان میدهد امارات و ترکیه طی دو دهه گذشته مسیر توسعه خود را از صادرات صرف کالا به سمت خدمات، لجستیک، سرمایهگذاری و صنایع دارای ارزش افزوده تغییر دادهاند. امارات با توسعه بنادر، مناطق آزاد و خدمات مالی به یکی از مهمترین هابهای تجاری جهان تبدیل شده و ترکیه نیز با تقویت صنایع تولیدی و حضور گسترده در بازارهای جهانی، جایگاه خود را در زنجیره ارزش ارتقا داده است. در مقابل، بسیاری از کشورهای اسلامی همچنان بخش عمده درآمد خود را از صادرات نفت، گاز و مواد اولیه تأمین میکنند؛ الگویی که ارزش افزوده کمتری ایجاد کرده و آنها را در برابر نوسانات بازارهای جهانی آسیبپذیر نگه میدارد.
پژوهشگران معتقدند رقابت بر سر مسیرهای ترانزیتی، امنیت انرژی و دسترسی به بازارها، اهمیت کریدورهایی مانند شمال ـ جنوب، ابتکار «کمربند و جاده» چین و کریدور هند ـ خاورمیانه ـ اروپا را افزایش داده است. ایران نیز در صورت توسعه زیرساختهای حملونقل، تسهیل تجارت و گسترش همکاریهای منطقهای میتواند از موقعیت جغرافیایی خود برای ایفای نقش پررنگتر در شبکه تولید جهانی استفاده کند.
این گزارش همچنین تشکیل یک «ابرهاب اقتصاد حلال» را پیشنهاد میکند تا کشورهای اسلامی با تقسیم کار منطقهای و تکمیل زنجیرههای ارزش، سهم بیشتری از بازار محصولات و خدمات حلال به دست آورند؛ بازاری که علاوه بر صنایع غذایی، حوزههایی مانند دارو، تجهیزات پزشکی، گردشگری، خدمات مالی اسلامی، پوشاک و اقتصاد دیجیتال را نیز در بر میگیرد.
در بخش دلالتهای سیاستی، پژوهشگران بر افزایش اتصال اقتصاد ایران به زنجیرههای ارزش منطقهای و جهانی تأکید دارد. توسعه کریدور شمال – جنوب، تکمیل زیرساختهای ریلی، بندری و لجستیکی، تسهیل تجارت با کشورهای همسایه، حمایت از صنایع صادراتمحور، توسعه صنایع پاییندستی، بهبود محیط کسبوکار و گسترش همکاریهای اقتصادی با کشورهای اسلامی، از مهمترین اقداماتی است که میتواند جایگاه ایران را در شبکه ارزش جهانی ارتقا دهد.
آینده اقتصاد جهان بیش از گذشته به جایگاه کشورها در زنجیرههای تولید، فناوری و نوآوری وابسته خواهد بود. کشورهایی که تنها به صادرات مواد خام متکی بمانند، سهم محدودی از ارزش افزوده جهانی خواهند داشت، اما اقتصادهایی که بتوانند در حلقههای طراحی، تولید، خدمات، لجستیک و فناوری حضور مؤثر داشته باشند، از منافع بیشتری برخوردار میشوند. در واقع اگرچه ۱۸ کشور اسلامی مورد بررسی حدود هفت درصد اقتصاد جهان و نزدیک به ۸۰ درصد اقتصاد جهان اسلام را در اختیار دارند، اما ظرفیتهای آنها بسیار فراتر از این ارقام است و کشورهای اسلامی برای ارتقای جایگاه خود ناگزیرند با توسعه همکاریهای اقتصادی، سرمایهگذاری مشترک و تکمیل زنجیرههای ارزش، از نقش صادرکننده مواد خام فراتر رفته و به بازیگران اثرگذار نظم جدید اقتصادی تبدیل شوند.
گروهی از نویسندگان
به گزارش عصر آنلاین، سیاست جدید بانک مرکزی برای هدایت واردات اقلام استراتژیک به مسیر تسهیلات ارزی شبکه بانکی، گامی تازه در جهت تنظیم توامان بازار ارز و بازار اقلام مصرفی خانوارها محسوب میشود. در سالهای اخیر، روند تأمین ارز واردات کالاهای اساسی نظیر گندم، دانههای روغنی، نهادههای دامی و دارو بهصورت سنتی بر پایه تقاضای مستقیم و آنی در سامانههای ارزی تعریف شده بود؛ سازوکاری که در دورههای افت درآمدهای نقدی یا تأخیر در وصول درآمدهای حاصل از صادرات، مستقیماً به شکل رسوب تناژهای میلیونی کالا در بنادر، توقف شناورها، تحمیل هزینههای سنگین دموراژ (خسارت معطلی کشتی) و در نهایت جهشهای مقطعی قیمت در بازار مصرف خود را نشان میداد. با انتقال بخشی از بار تأمین نقدینگی کوتاهمدت به ترازنامه بانکهای عامل و تعریف وامهای ارزی کوتاهمدت، این گلوگاه به ظاهر ساختاری در آستانه بازتعریف قرار گرفته است.
یکی از پیامدهای بیواسطه این تصمیم در سطح کلان، کاستن از شدت ضربات ناشی از تقاضای تجمیعی بر منابع اسکناس و حواله بانک مرکزی است. وقتی واردکننده بزرگ بخش دولتی یا خصوصی برای آزادسازی چند صد هزار تن نهاده یا روغن خام، ناچار به ارائه ریال و انتظار در صفهای طولانی تخصیص ارز در سامانه مبادله نباشد، موتور انتظارات تورمی در بازار حواله موقتاً آرام میگیرد. از سوی دیگر، شبکه بانکی کشور با بهرهگیری از روابط کارگزاری خارجی و منابع آزاد ارزی خود، وارد چرخه اعطای اعتبار مستقیم ارزی با سررسیدهای مشخص میشود. این موضوع دست سیاستگذار پولی را برای مدیریت حسابشدهتر مصارف ارزی باز میگذارد و مانع از آن میشود که هر نوسان کوتاهمدت در ورودی ارز، فوراً به شوک عرضه در مبادی وارداتی و افزایش نرخ ارز در بازار غیررسمی منجر شود.
گرهگشایی عینی این ابتکار سیاستی از معیشت مردم، در تغییر محاسبات هزینهای کالاهای تندمصرف نهفته است. در بخش نهادههای دامی، از ذرت و کنجاله سویا گرفته تا جو و ویتامینهای مکمل، هر هفته تأخیر در ترخیص از بنادر جنوب به معنای افت کیفیت محموله، افزایش هزینههای خواب سرمایه و افت بازدهی واحدهای مرغداری و دامداریهای صنعتی است. زمانی که نهاده با تسهیلات ارزی و بدون توقف ناشی از بوروکراسی تخصیص وارد شبکه توزیع سراسری شود، هزینه تمامشده تولید گوشت مرغ، گوشت قرمز، تخممرغ و فرآوردههای لبنی در یک افق زمانی چندماهه تثبیت میشود. کاهش نااطمینانی تولیدکننده نسبت به زمان ورود خوراک دام، مانع از شوکهای ناگهانی کمبود در بازار خردهفروشی شده و مانع از پرواز قیمت اقلام پروتئینی در سبد مصرفی طبقات متوسط و کمدرآمد میشود.
یکی دیگر از ابعاد حائز اهمیت که اثر ملموس بر قیمت نهایی کالاها در قفسه فروشگاهها دارد، صرفهجوییهای ارزی ناشی از کاهش معطلی کشتیهای فلهبر در لنگرگاهها است. در سازوکار پیشین، شناورهای حامل گندم یا روغن به دلیل عدم انتقال بهنگام حواله ارزی توسط بانک عامل، هفتهها در آبهای خلیج فارس متوقف میماندند و روزانه دهها هزار دلار هزینه دموراژ به نرخ تمامشده هر تن کالا افزوده میشد؛ هزینهای پنهان که در نهایت مصرفکننده نهایی ناچار به پرداخت آن بود. با استفاده از تسهیلات ارزی کوتاهمدت، اسناد حمل به سرعت آزاد شده، عملیات تخلیه و بارگیری به سیلوهای داخلی با بیشترین راندمان ممکن صورت میپذیرد و بدین ترتیب بخش قابلتوجهی از هزینههای غیرضروری زنجیره لجستیک حذف میگردد که این خود یک سرعتگیر واقعی در برابر رشد هزینههای تولید است.
امنیت غذایی در دوران تشدید تنشهای ژئوپلیتیک و نوسانات نرخ غلات در بازارهای جهانی، مستلزم تابآوری حداکثری انبارهای استراتژیک کشور است. با اعطای تسهیلات ارزی توسط بانکها، شرکتهای بازرگانی دولتی و واردکنندگان بخش خصوصی میتوانند در پنجرههای زمانی که قیمتهای جهانی در کف قرار دارد، خریدهای عمده را ثبت و محمولهها را به داخل کشور منتقل کنند، بدون اینکه نگران نقدینگی ریالی یا کمبود لحظهای ارز در حسابهای بانک مرکزی باشند. این اقدام عملاً یک لایه حفاظتی محکم پیرامون موجودی کالاهای پایه ایجاد میکند و کشور را در برابر نوسانات ناگهانی قیمت جهانی مواد غذایی بیمه میسازد؛ عاملی که مانع از بروز هرگونه پدیده قحطی ساختگی یا کمبود مقطعی در اقلام اساسی نظیر روغن خوراکی و برنج در سطح فروشگاههای زنجیرهای خواهد شد.
با وجود تمام مزایای برشمرده، تحقق پایدار این اهداف در گرو مدیریت یک ریسک بنیادین به نام نوسان نرخ تسویه در سررسید است. چنانچه سازوکار مشخصی برای تعیین نرخ بازپرداخت ارز در روز موعد سررسید وام تعریف نشود، واردکننده در برزخ عدم اطمینان نسبت به تعهدات آتی خود باقی میماند. اگر ارز در بازه چندماهه پس از ترخیص با رشد قیمت روبهرو شود و واردکننده مکلف به تسویه با نرخ روز باشد، سود ناشی از ترخیص سریع کالا بهسرعت به زیانهای هنگفت تبدیل خواهد شد و واردکنندگان از پذیرش این خطوط اعتباری سر باز خواهند زد.
پیمان سلطانی، کارشناس بانکی، در این خصوص تأکید میکند انتقال بار تأمین مالی واردات اساسی به شبکه بانکی تصمیمی سنجیده برای نجات معیشت مردم از تورم رکودی است، اما بدون طراحی ابزارهای نوین پوشش ریسک نظیر قراردادهای آتی ارزی، سوآپ یا صدور ضمانتنامههای قطعی تثبیت نرخ تسویه، این طرح در بلندمدت با نکول مطالبات بانکی و افزایش داراییهای منجمد بانکها روبهرو خواهد شد؛ بنابراین بانک مرکزی باید سازوکار مصونسازی نرخ بازپرداخت را همزمان با شیوهنامه اعطای این تسهیلات عملیاتی سازد تا اثر مثبت این گشایش بر معیشت جامعه پایدار بماند.
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
به گزارش عصر آنلاین، داوود منظور، اقتصاددان و رئیس پیشین سازمان برنامه و بودجه کشور، در نشست تخصصی ستاد رسانه مرکز ملی فضای مجازی کشور، با تشریح چالشهای اصلاحات اقتصادی، تأکید کرد که مسئله اصلی اقتصاد ایران کمبود راهحل نیست، بلکه دشواری اجرای اصلاحات ساختاری، تعارض منافع، ضعف نظام اجرا و نبود اراده هماهنگ برای پیشبرد تغییرات بنیادین است.
داوود منظور، با تأکید بر اهمیت موضوع «حل مسائل» اظهار کرد که کشور با یک «نظام مسائل» مواجه است و بخش قابل توجهی از چالشهای موجود به موضوع ناترازیها بازمیگردد. وی در عین حال نسبت به گسترش ادبیات «ناترازی» نیز انتقاد کرد و گفت نباید مسائل کشور را بهصورت منفک و جدا از یکدیگر تحلیل کرد؛ زیرا مشکلات موجود دارای پیوندهای متقابل هستند و یک مسئله در یک حوزه میتواند آثار و پیامدهای خود را به سایر حوزهها منتقل کرده و زمینه تشدید مشکلات دیگر را فراهم کند.
منظور برای تبیین این موضوع از یک مثال پزشکی استفاده کرد و افزود: همانگونه که اختلال در عملکرد یک عضو حیاتی بدن مانند کلیه، صرفاً به همان عضو محدود نمیشود و میتواند سایر اعضا از جمله قلب، چشم و کبد را نیز درگیر کند و در صورت عدم درمان، شرایطی بحرانی برای کل بدن ایجاد شود، در نظام حکمرانی و اداره کشور نیز یک مسئله میتواند از یک بخش آغاز شود اما به همان حوزه محدود نماند و به سایر بخشها سرایت کند.
رئیس پیشین سازمان برنامه و بودجه تصریح کرد که برخی مسائل در صورت تداوم و عدم رسیدگی، ظرفیت آن را دارند که به سایر حوزههای اقتصادی، اجتماعی و مدیریتی گسترش یافته و حتی کشور را با بحرانهای گسترده و مخاطرات جدی مواجه کنند.
داوود منظور، با تشریح نظام مسائل اقتصادی کشور، کسری بودجه دولت را مهمترین مسئله اقتصادی و منشأ بخش قابل توجهی از ناترازیها، تورم، کاهش ارزش پول ملی، تضعیف تأمین مالی تولید و اختلال در عملکرد نهادهای اقتصادی دانست و تأکید کرد که بدون حل این مسئله ریشهای، بسیاری از مشکلات اقتصادی کشور همچنان بازتولید خواهند شد.
وی با استناد به تعبیری که از امام و «قائد شهید» نقل شد، گفت: «کسری بودجه دولت امالخبائث است.» داوود منظور توضیح داد که «امالخبائث»، ریشه بسیاری از بدیها و مشکلات است. زمانی که دولت دچار ناترازی میشود و منابع آن برای هزینههایش کفایت نمیکند، این ناترازی میتواند منشأ گرفتاریهای بعدی شود. در این چارچوب، دولت ناتراز به فردی تشبیه شد که در حال غرق شدن است و هر فرد دیگری را که به خود متصل کند، او را نیز به سمت پایین میکشد.
داوود منظور، اقتصاددان و رئیس پیشین سازمان برنامه و بودجه کشور، با اشاره به تعارض منافع بهعنوان یکی از مشکلات اساسی کشور، آن را از موانع اصلی اجرای اصلاحات اقتصادی دانست و تأکید کرد که مسئله اقتصاد ایران صرفاً ناشی از فقدان شناخت راهحلها نیست، بلکه بخش مهمی از دشواریها در مرحله اجرا و در مواجهه با منافع شکلگرفته در ساختارهای موجود بروز میکند.
وی توضیح داد که اصلاح ساختارهای اقتصادی به معنای تغییر بخشی از منافع موجود است و طبیعی است کسانی که از وضع موجود منتفع هستند، در برابر اصلاحات مقاومت کنند. به گفته منظور، در حوزه نظامی نیز برای دستیابی به توان بازدارندگی، هزینه پرداخت شده و افرادی همچون شهید تهرانیمقدم، شهید حاجیزاده و دیگران در این مسیر تلاش و هزینه پرداخت کردهاند و در حوزه اقتصاد نیز بدون تحمل هزینه و شکستن مقاومتها، امکان اجرای اصلاحات وجود ندارد.
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
به گزارش عصر آنلاین اعطای تسهیلات ارزی به واردکنندگان کالاهای اساسی، با هدف کاهش فشار مستقیم بر ذخایر ارزی بانک مرکزی و تسهیل تأمین نقدینگی کوتاهمدت برای ترخیص کالا از بنادر، به یکی از راهکارهای کلیدی نظام بانکی تبدیل شده است. با این حال، در بطن این مکانیزم تسهیلاتی، یک «معمای بزرگ» نهفته است؛ معمایی که اگر حل نشود، میتواند نهتنها واردکننده و شبکه بانکی، بلکه سبد معیشتی خانوارها را نیز تحت تأثیر قرار دهد. مسئله ساده است: واردکننده وام ارزی را دریافت و کالا را ترخیص میکند، اما در سررسید (مثلاً ۶ ماه بعد) بازپرداخت چگونه باید انجام شود؟ با چه ارزی؟ و با چه نرخی؟ اگر در این فاصله نرخ ارز جهش کند، مابهالتفاوت آن بر عهده کیست؟
در نظامهای اقتصادی پیشرفته، وقتی از «تسهیلات ارزی» صحبت میشود، قاعده بازی روشن است؛ بدهی به همان ارز قرارداد (مثلاً دلار یا یورو) تعریف میشود و بازپرداخت نیز باید به همان ارز صورت گیرد. اما در ساختار اقتصادی ایران، واردکننده عملاً درآمد ارزی ندارد و تمام عواید فروش او در بازار داخلی، «ریالی» است. بنابراین، وقتی یک واردکننده وام ارزی میگیرد، در واقع دچار یک «عدم تطابق ارزی» میشود.
او کالا را با دلارِ امروز میخرد، در بازار ریالی میفروشد، اما بدهکار ارزی باقی میماند. اگر در لحظه تسویه، نرخ ارز افزایش یافته باشد، واردکننده باید ریال بسیار بیشتری برای خرید همان مقدار ارز بپردازد. این یعنی «ریسک تسویه ارزی» که اگر پوشش داده نشود، میتواند واردکننده را به ورشکستگی بکشاند یا شبکه بانکی را با مطالبات غیرجاری کلان مواجه کند. این ریسک، موتور محرک ناپایداری در چرخه تأمین کالاهای اساسی است و تا زمانی که «متولی ریسک» مشخص نشود، این تسهیلات نه یک ابزار حمایتی، بلکه یک بمب ساعتی برای نقدینگی خواهد بود.
در تحلیل سناریوهای بازپرداخت، چهار مدل عملیاتی وجود دارد که هرکدام پیامدهای خاص خود را دارند. نخست، «تسویه ارزی واقعی» است که در آن واردکننده باید در سررسید، ارز فیزیکی تهیه و پرداخت کند. این مدل برای واردکنندگان بدون درآمد ارزی، عملاً غیرممکن است مگر آنکه دولت یا بانک مرکزی امکان دسترسی به ارز را در سررسید تضمین کنند.
دوم، «تسویه ریالی با نرخ روز سررسید» است. در این حالت، واردکننده معادل ریالی ارز دریافتی را بر اساس نرخ روزِ تسویه به بانک برمیگرداند. این مدل شفافترین روش از منظر حقوقی است، اما ریسک نوسان نرخ ارز را به صورت ۱۰۰ درصد بر دوش واردکننده میگذارد. پیامد این موضوع، گران شدن تمامشده کالا برای مصرفکننده نهایی است؛ چرا که واردکننده برای حفظ حاشیه سود خود، ریسک نوسان را در قیمت فروش کالا لحاظ میکند.
سومین حالت، «تسویه ریالی با نرخ ثابت روز دریافت» است. در اینجا ریسک نوسان نرخ ارز عملاً به دوش بانک عامل میافتد. اگر بانکها چنین تعهدی را بپذیرند، بدون وجود ابزارهای پوشش ریسک (Hedging) یا حمایت دولت، ترازنامه آنها در معرض آسیب جدی قرار میگیرد. این سناریو به ندرت در شرایط تورمی اجرا میشود، مگر آنکه منابع جبرانی دولتی برای پوشش زیان احتمالی بانکها در نظر گرفته شود.
در نهایت، مدل چهارم یا «تسویه ترکیبی» مطرح است که در آن سقف و کفی برای نوسان نرخ در نظر گرفته میشود. این مدل میتواند فشار را بین واردکننده و شبکه بانکی تقسیم کند، اما پیادهسازی آن نیازمند زیرساختهای حقوقی و مالی پیچیدهای است که هنوز در شبکه بانکی ما به بلوغ کامل نرسیدهاند.
خلاء بزرگ در نظام بانکی ایران، فقدان ابزارهای «هجینگ» (پوشش ریسک) برای بخش خصوصی است. وقتی واردکننده، کالایی را با وام ارزی وارد میکند، در حال قمار با آینده نرخ ارز است. بدون قراردادهای «فوروارد» یا «سلف ارزی» که به واردکننده اجازه دهد از روز اول نرخ تسویه ۶ ماه آینده را قطعی کند، واردکننده همواره با یک عدم قطعیت بزرگ مواجه است.
اگر سیاستگذار به دنبال ترخیص سریع کالاهاست، باید بپذیرد که «ریسک ارزی» یک هزینه است. این هزینه یا باید توسط دولت (به عنوان یک سیاست حمایتی) تقبل شود، یا با ایجاد ابزارهای مشتقه ارزی به بازار منتقل گردد. بدون این ابزارها، بانکها ترجیح میدهند منابع خود را در بخشهای کمریسکتر حبس کنند و واردکنندگان نیز تنها در صورتی سراغ وام ارزی میروند که مطمئن باشند در صورت جهش ارزی، کسی مابهالتفاوت آن را میپردازد. این همان نقطهای است که «معمای تسویه» به «بحران تخصیص منابع» تبدیل میشود.
اینکه آیا مابهالتفاوت نرخ ارز باید توسط دولت یا بانک مرکزی پوشش داده شود، پرسش حیاتی دیگری است. اگر دولت بپذیرد که نوسانات ارزی ناشی از سیاستهای کلان است و نباید به واردکننده کالای اساسی تحمیل شود، باید یک صندوق پوشش ریسک یا ردیف بودجه مشخصی برای «یارانه نرخ ارز» در نظر بگیرد.
با این حال، منتقدان میگویند این کار منجر به کسری بودجه پنهان میشود. اگر دولت به بانکها دستور دهد که با نرخ ثابت تسویه کنند و مابهالتفاوت را به عنوان مطالبات دولت از بانک مرکزی لحاظ کنند، عملاً در حال خلق پول بدون پشتوانه هستند. از سوی دیگر، اگر ریسک به واردکننده منتقل شود، قیمت کالاهای اساسی (مانند روغن، برنج، نهادههای دامی) به شدت نوسانی خواهد شد و با هر تکان ارزی، شاهد گرانی در قفسه فروشگاهها خواهیم بود. بنابراین، انتخاب بین «تورم ارزی» و «کسری بودجه»، اصلیترین دوراهی سیاستگذار در طراحی این تسهیلات است.
برای خروج از این بنبست، چند اقدام راهبردی پیشنهاد میشود. نخست، عملیاتی کردن ابزارهای مالی مشتقه ارزی در بازار متشکل ارزی که به واردکننده اجازه میدهد ریسک خود را پیشخرید کند. دوم، تعریف «صندوق ضمانت ارزی» که با مشارکت بانکها و دولت، ریسک نوسانات خارج از دامنهی متعارف را پوشش میدهد. این صندوق میتواند با دریافت کارمزدی اندک از واردکننده، تضمینکننده بازپرداخت در شرایط بحرانی باشد.
سوم، بانک مرکزی باید نرخ تسویه را در قراردادهای ارزی، «ترکیبی» تعریف کند؛ به این معنا که بخشی از ریسک را واردکننده، بخشی را شبکه بانکی و بخشی را صندوقهای حمایتی بر عهده بگیرند. این رویکردِ «توزیع ریسک» مانع از آن میشود که فشار مالی تنها بر یک بازیگر تحمیل شود.
در پایان باید گفت، تسهیلات ارزی برای واردکنندگان کالای اساسی، ابزاری ضروری برای مدیریت زنجیره تأمین است، اما تا زمانی که «قواعد بازپرداخت» و «متولی پوشش ریسک» شفاف نباشد، این وامها نه تنها به ترخیص سریع کالا کمک نمیکنند، بلکه بر ابهامات اقتصادی و ناترازی شبکه بانکی میافزایند. شفافیت در نرخ، مشخص بودن منبع تسویه و تعبیه ابزارهای پوشش ریسک، سه ضلع مثلثی هستند که میتوانند این معمای ارزی را حل کنند. بدون این مثلث، واردات کالای اساسی همچنان با ریسکهای غیرقابلقبول و هزینههای اضافی همراه خواهد بود که در نهایت، فشار آن مستقیماً بر دوش مصرفکنندگان نهایی سنگینی میکند.
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
به گزارش عصر آنلاین، در سالهای اخیر سیاستگذار اقتصادی با تغییر پارادایم در نحوه تأمین مالی بودجه، کوشیده است تا بند ناف تورمزای دولت را از ترازنامه بانک مرکزی جدا کند. استقراض مستقیم از تنخواهگردان یا خطوط اعتباری اضطراری که در دهههای گذشته به یکی از اصلیترین موتورهای خلق پول پرقدرت تبدیل شده بود، اکنون با انضباط سختگیرانهتر در حساب واحد خزانه و اتکا به بازار بدهی جایگزین شده است. با این حال، تحلیلگران هشدار میدهند که این «قطع رابطه مستقیم» به تنهایی تضمینکننده ثبات قیمتها نیست و ناترازیهای پنهان در شبکه بانکی، همچنان مجرای نشت نقدینگی را باز نگه داشتهاند.
در دهههای گذشته، کسری بودجه به مثابه یک «چک بیمحل» همواره به بانک مرکزی حواله میشد. دولتها به محض مواجهه با کمبود منابع در میانه سال، از تنخواهگردانِ قانونی فراتر رفته و با فشارهای مستقیم یا غیرمستقیم، بانک مرکزی را به بسط پایه پولی وادار میکردند. این اقدام که مستقیماً به افزایش حجم پول در گردش میانجامید، تورمزاترین عامل ساختاری اقتصاد ایران بود.
اما اکنون، تغییر سازوکارها نشاندهنده یک بلوغ نسبی در مدیریت مالی است. ساماندهی حساب واحد خزانه باعث شده تا تمامی درآمدهای دولت در یک ظرف واحد تجمیع شود و جریان نقدی به شکلی شفافتر پایش گردد. مهدی رادمهر، کارشناس بازارهای مالی، در گفتگو با مهر میگوید: «دولت در این مدل، به جای آنکه مستقیماً دست در جیب بانک مرکزی کند، به ابزار بازار بدهی روی آورده است. فروش اوراق به بازار سرمایه و بانکها، در واقع جمعآوری نقدینگی موجود در اقتصاد است که خاصیت تورمی بسیار کمتری نسبت به خلق پول جدید دارد.» او معتقد است که این تغییر ریل، هرچند سخت و هزینهزا بوده، اما توانسته است جلوی رشد هیجانی و لحظهای پایه پولی را که ناشی از تسعیر درآمدهای نفتی یا تنخواهگردان بود، بگیرد.
با وجود این دستاورد، واقعیتهای کفِ بازار پولی روایت دیگری دارند. وقتی دولت به جای استقراض مستقیم از بانک مرکزی، اوراق بدهی منتشر میکند، خریدار اصلی این اوراق عمدتاً شبکه بانکی است. از سوی دیگر، دولت به بانکها تکالیف بودجهای تحمیل میکند؛ از وامهای قرضالحسنه ازدواج گرفته تا تسهیلات مسکن و بخش تولید.
اینجاست که «چالش پنهان» رخ مینماید. بانکها در شرایطی که با ناترازی نقدینگی مواجهاند، برای تأمین منابع خرید اوراق دولتی یا پرداخت تسهیلات تکلیفی، دچار کمبود نقدینگی کوتاهمدت میشوند. آنها که نه راهی به تنخواهگردان دارند و نه توانایی جذب کافی سپردههای ارزانقیمت، ناچار به استقراض از بازار بینبانکی یا در نهایت، اضافهبرداشت از بانک مرکزی میشوند.
سهراب نعمتی، استاد اقتصاد دانشگاه، معتقد است: «این همان استقراض غیرمستقیم است. دولت مستقیماً از بانک مرکزی پول نمیگیرد، اما با تحتفشار قرار دادن ترازنامه بانکها برای تامین هزینههای بودجه، آنها را وادار میکند تا برای بقای خود، همان پول پرقدرت را از بانک مرکزی طلب کنند. در واقع، کسری بودجه دولت، از درِ سیاستهای پولی بیرون رانده شده و از پنجره شبکه بانکی به اتاق خلق پول بازگشته است.» این مکانیسم سبب شده تا اضافهبرداشت بانکها در سالهای اخیر به یکی از اصلیترین متغیرهای تاثیرگذار بر رشد پایه پولی تبدیل شود؛ پدیدهای که سیاستگذار پولی با وجود تلاش برای کنترل آن، هنوز موفق به ریشهکنی کاملش نشده است.
پیامدهای این وضعیت صرفاً در شاخصهای کلان پولی خلاصه نمیشود. وقتی ناترازی دولت به شبکه بانکی منتقل میشود، بانکها عملاً بخشی از توان تسهیلاتدهی خود به بخش خصوصی مولد را از دست میدهند. به بیان سادهتر، منابع بانکی که باید صرف گردش چرخ صنعت شود، صرف پوشش هزینههای دولت و اوراق بدهی دولتی میشود. این «Crowding Out» یا بیرون راندن بخش خصوصی، رکود را در اقتصاد تقویت میکند.
علاوه بر این، نرخ سود بانکی نیز تحت تاثیر این فشارها قرار میگیرد. بانکها برای رقابت بر سر جذب سپرده جهت پر کردن حفرههای نقدینگی، به طور غیررسمی نرخهای سود را بالا میبرند. این افزایش نرخ سود، هزینه تأمین مالی بنگاههای تولیدی را بالا برده و در نهایت، رکود تورمی را تشدید میکند. کارشناسان بر این باورند که تا زمانی که دولت هزینههای جاری خود را با درآمدهای پایدار مالیاتی و اصلاحات ساختاری بودجه منطبق نکند، فشار بر بانکها کاهش نخواهد یافت و این سیکل معیوب همچنان باقی خواهد ماند.
برای آنکه قطع رابطه مستقیم دولت و بانک مرکزی به یک ثبات پایدار تبدیل شود، صرفِ نظارت بر پایه پولی کافی نیست. نخستین گام ضروری، اصلاح ساختار ناترازی شبکه بانکی است. بانکهای ناتراز باید تکلیف داراییهای سمی و مطالبات غیرجاری خود را روشن کنند. تا زمانی که این جراحی بزرگ در شبکه بانکی صورت نگیرد، هرگونه سیاست انقباضی بانک مرکزی، میتواند به فروپاشی نقدینگی در بانکهای ضعیف منجر شود؛ ترسی که باعث شده بانک مرکزی در برخورد با اضافهبرداشتها گاهی با احتیاط رفتار کند.
دوم اینکه، تعمیق بازار بدهی از طریق جذب سرمایهگذاران غیربانکی (صندوقهای سرمایهگذاری، بیمهها و سرمایههای خرد) حیاتی است. اگر تقاضای اوراق بدهی دولت به جای بانکها توسط آحاد مردم و نهادهای مالی غیربانکی صورت بگیرد، فشار نقدینگی از روی شبکه بانکی برداشته شده و ناترازی آنها کاهش مییابد.
در نهایت، مدیریت بودجه باید فراتر از «حساب واحد خزانه» حرکت کند. اصلاحِ تکالیفِ بودجهای، بهویژه در بخش تسهیلات دستوری، گام کلیدی دیگری است که باید مجلس و دولت بر سر آن به تفاهم برسند. اگر قرار است دولت کسری خود را از بازار سرمایه تأمین کند، باید بپذیرد که سیاستهای مالیاش نباید به قیمت فلج کردن شبکه بانکی تمام شود.
تلاشهای فعلی برای کنترل پایه پولی و حذف استقراض مستقیم، اگرچه ستودنی است و توانسته از رشد شتابان نقدینگی در برخی دورهها جلوگیری کند، اما بدون تکمیل پازل اصلاح ساختاری بودجه و شبکه بانکی، تنها مسکنی موقت است. اقتصاد ایران برای خروج از سیکل تورمهای مزمن، نیازمند «صداقتِ بودجهای» است؛ به این معنا که هزینهها باید بر اساس درآمدهای واقعی تعریف شوند، نه بر اساس خوشبینیهای بودجهای که در نهایت به ناترازی ختم میشوند.
سیاستگذار پولی در دورهای سخت قرار دارد؛ میان صخرهی «کنترل نقدینگی» و صخرهی «تنگنای اعتباری شبکه بانکی». اگر بانک مرکزی با سختگیری بیش از حد، دسترسی بانکها به منابع را ببندد، خطر نکول و بحران مالی وجود دارد، و اگر تساهل به خرج دهد، پایه پولی دوباره سرکش خواهد شد. راه برونرفت، نه در سیاستهای پولیِ صرف، که در گرو ارادهای برای اصلاح عمیق بودجهریزی دولت است. تنها در صورتی که دولت سهم خود از کیک اقتصادی را با نظم و انضباط مدیریت کند، میتوان امیدوار بود که پیوند میان کسری بودجه و تورم، برای همیشه گسسته شود.
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
گزارش فصلی مرکز آمار ایران از وضعیت کلان اقتصاد کشور در سهماهه نخست سال ۱۴۰۵، از افت چشمگیر تولید ناخالص داخلی حکایت دارد. بر اساس این دادهها، ارزش محصول ناخالص داخلی به قیمت ثابت سال ۱۴۰۰ با احتساب نفت به ۲۱ هزار و ۷۹۵ هزار میلیارد ریال و بدون احتساب نفت به ۱۷ هزار و ۲۲۶ هزار میلیارد ریال رسیده است. مقایسه این ارقام با مدت مشابه سال ۱۴۰۴ که تولید ناخالص داخلی با نفت ۲۴ هزار و ۲۵۵ هزار میلیارد ریال و بدون نفت ۱۸ هزار و ۴۹ هزار میلیارد ریال ثبت شده بود، نشاندهنده کاهش ۱۰.۱ درصدی با احتساب نفت و ۴.۶ درصدی بدون احتساب نفت است.
مهمترین نکته در این آمار، فاصله میان رشد اقتصادی با نفت و بدون نفت است. اگرچه افت ۱۰.۱ درصدی تولید ناخالص داخلی با احتساب نفت نشان میدهد عملکرد بخش نفت و گاز در کاهش رشد اقتصادی اثرگذار بوده است، اما منفی شدن رشد بدون نفت نشان میدهد افت فعالیت اقتصادی به بخش نفت محدود نمانده و بخشهای غیرنفتی نیز با کاهش تولید مواجه بودهاند. به بیان ساده، حتی اگر نفت از محاسبه رشد اقتصادی کنار گذاشته شود، حجم واقعی تولید کالا و خدمات در کشور در بهار امسال نسبت به بهار سال گذشته کاهش یافته است. البته از آمار کلی تولید ناخالص داخلی نمیتوان سهم دقیق هر یک از عوامل را در کاهش رشد مشخص کرد، اما عملکرد گروههای اصلی اقتصادی، در کنار سایر شاخصهای فعالیت بنگاهها، تصویر روشنتری از وضعیت اقتصاد ارائه میدهد.
یکی از نکات قابل توجه در بررسی رشد اقتصادی بهار ۱۴۰۵، همزمانی این آمار با گزارشهای رسمی درباره تداوم فروش و افزایش درآمدهای نفتی است؛ موضوعی که در نگاه نخست ممکن است متناقض به نظر برسد. وزارت نفت در مردادماه اعلام کرد مجموع فروش نفت و درآمدهای ارزی حاصل از آن در چهار ماه نخست سال ۱۴۰۵ با وجود تحریم، فشار بر ناوگان حملونقل، محدودیتهای بازار چین و وقوع جنگ، از ۱۱ میلیارد دلار عبور کرده است. همچنین بر اساس اطلاعات منتشرشده از وزارت نفت، ۷.۵ میلیارد دلار ارز حاصل از فروش نفت در چهار ماه نخست سال در اختیار بانک مرکزی قرار گرفته که ۱.۵ برابر رقم مربوط به مدت مشابه سال قبل عنوان شده است.
در عین حال، دادههای مربوط به جریان صادرات نفت نشان میدهد محاصره دریایی که از ۱۳ آوریل ۲۰۲۶ آغاز شد، در مقطعی از سهماهه نخست سال بر مسیر صادرات نفت اثر قابل توجهی گذاشته است. بر اساس دادههای کپلر که رویترز منتشر کرده، صادرات نفت خام و میعانات ایران از حدود ۱.۹ میلیون بشکه در روز در مارس و ۱.۳۴ میلیون بشکه در روز در اپریل، در ماه مه به حدود ۲۰۹ هزار بشکه در روز کاهش یافت. رویترز این افت را عمدتاً ناشی از محاصره دریایی و افزایش ریسک حملونقل و بیمه نفتکشها دانسته است.
این دو مجموعه آمار لزوماً یکدیگر را نقض نمیکنند؛ چرا که «درآمد نفتی»، «ارزش فروش»، «وصول ارز» و «حجم تولید و صادرات» شاخصهای یکسانی نیستند. علاوه بر این، بازه زمانی آنها نیز متفاوت است. آمار مرکز آمار مربوط به سهماهه نخست سال است، در حالی که بخش مهمی از آمارهای وزارت نفت درباره چهار ماه نخست سال منتشر شده و بنابراین تیرماه را نیز دربرمیگیرد. از سوی دیگر، افزایش قیمت نفت در دوره تنشهای منطقهای میتوانست بخشی از کاهش حجم فروش را در ارزش دلاری محمولههای فروختهشده جبران کند. در بازار جهانی نیز قیمت نفت در بهار تحت تأثیر اختلالات عرضه و ریسکهای ژئوپلیتیکی جهش کرد.
گروه صنایع و معادن در سهماهه نخست سال ۱۴۰۵ با رشد منفی ۱۴.۷ درصدی، بیشترین افت را در میان سه بخش اصلی اقتصاد به ثبت رسانده است. این گروه در محاسبات مرکز آمار، علاوه بر صنعت و معدن، بخشهایی مانند استخراج نفت و گاز، ساختمان، تأمین آب و برق و توزیع گاز طبیعی را نیز شامل میشود. در نتیجه، افت این گروه را نمیتوان صرفاً به عملکرد کارخانهها نسبت داد و مجموعهای از فعالیتهای مهم تولیدی و زیرساختی در این رقم اثرگذارند.
یکی از عواملی که در توضیح شرایط تولیدی کشور مورد توجه قرار میگیرد، محدودیت تأمین انرژی است. ناترازی برق و گاز در سالهای اخیر به یکی از چالشهای بنگاههای تولیدی تبدیل شده و گزارشهای منتشرشده درباره وضعیت صنایع نیز از اثر این محدودیتها بر زمان و ظرفیت فعالیت واحدهای تولیدی حکایت دارد. برای نمونه، فعالان صنعت فولاد پیش از آغاز فصل گرم ۱۴۰۵ درباره کاهش زمان فعالیت واحدها در نتیجه تشدید ناترازی انرژی هشدار داده بودند.
همزمانی افت رشد با افزایش شدید هزینههای تولید، بخش دیگری از تصویر اقتصاد در بهار ۱۴۰۵ است. بر اساس آمار شاخص قیمت تولیدکننده، تورم نقطهبهنقطه تولیدکننده در بهار امسال به ۹۸.۹ درصد رسید؛ یعنی قیمت دریافتی تولیدکنندگان برای کالاها و خدمات خود نسبت به بهار سال قبل به طور متوسط ۹۸.۹ درصد افزایش داشته است. تورم فصلی تولیدکننده نیز ۲۸.۳ درصد و تورم سالانه این شاخص ۶۶.۷ درصد اعلام شده است. در بخش صنعت، فشار هزینه حتی بیشتر بوده و تورم نقطهبهنقطه تولیدکننده این بخش به ۱۰۹ درصد رسیده است.
گروه خدمات نیز در بهار ۱۴۰۵ رشد منفی ۴.۸ درصدی را ثبت کرده است. اهمیت این رقم از آن جهت است که خدمات سهم بزرگی از فعالیتهای اقتصادی را شامل میشود؛ از عمدهفروشی و خردهفروشی و حملونقل گرفته تا ارتباطات، خدمات مالی، مستغلات، آموزش و سلامت. در میان سه گروه اصلی اقتصاد، کشاورزی تنها بخشی بوده که در سهماهه نخست ۱۴۰۵ رشد مثبت داشته و رشد آن به ۲.۳ درصد رسیده است. با این حال، رشد این بخش نتوانسته افت شدید صنایع و معادن و کاهش فعالیت خدمات را جبران کند.
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
به گزارش عصر آنلاین به نقل از مرکز مبادله طلا و ارز ایران، بهای انواع ارز در معاملات رسمی امروز با روند صعودی روبهرو شد و شاخصهای ارزی در بخشهای خرید و فروش ارقام بالاتری را به ثبت رساندند.
بر اساس آخرین دادههای اعلامشده، قیمت فروش دلار آمریکا با ثبت رشد ۹۹۱ تومانی نسبت به روز گذشته به کانال ۱۶۷ هزار و ۵۹۸ تومان رسید. همچنین قیمت خرید دلار آمریکا نیز با افزایش ۹۹۰ تومانی، عدد ۱۶۶ هزار و ۹۰ تومان را نشان داد. در همین حال، درهم امارات نیز در بازار معاملات رسمی با افزایش قیمت مواجه شد و نرخ خرید آن ۴۵ هزار و ۲۲۵ تومان و نرخ فروش آن ۴۵ هزار و ۶۳۶ تومان تعیین گردید که به ترتیب با افزایش ۲۶۷ و ۲۷۰ تومانی همراه بود.
ارز اروپایی نیز در این مرکز روند صعودی به خود گرفت؛ به طوری که یورو با نرخ خرید ۱۹۰ هزار و ۷۶۷ تومان و نرخ فروش ۱۹۲ هزار و ۴۹۹ تومان قیمتگذاری شد و رشد چشمگیری را تجربه کرد. در میان سایر ارزهای رسمی، یوان چین با نرخ خرید ۲۴ هزار و ۷۹۸ تومان و نرخ فروش ۲۵ هزار و ۲۳ تومان، و یکصد ین ژاپن با نرخ خرید ۱۰۵ هزار و ۸۵۳ تومان و نرخ فروش ۱۰۶ هزار و ۸۱۵ تومان معامله شدند که همگی نشاندهنده تغییرات افزایشی نسبت به روز پیش از آن است.
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
به گزارش عصر آنلاین، علی فکری، اقتصاددان، در نخستین نشست تخصصی رسانهای «جنگ و آینده پیشرفت ایران» با اشاره به ضرورت آمادگی کشورها پیش از وقوع بحرانها و جنگها، گفت: کشورهایی که پیش از تحمیل جنگ، سناریوها و شرایط احتمالی را بررسی و برای آنها برنامهریزی میکنند، در زمان وقوع بحران، با هزینههای کمتری مواجه خواهند شد؛ در غیر این صورت، پس از آغاز جنگ، همواره چند گام از تحولات عقب خواهند بود.
وی افزود: بسیاری از هزینههایی که در جنگها به کشورها تحمیل میشود، ناشی از همین تأخیر در تصمیمگیری و نبود آمادگی قبلی است. مدل رفتاری کشوری که جنگ به آن تحمیل میشود، بهگونهای است که میتواند طرف مقابل را به این جمعبندی برساند که امکان دستیابی به اهداف خود را دارد.
فکری با اشاره به تغییرات نظم جهانی اظهار کرد: نظم جهانی در حال حرکت به سمت شرایطی متفاوت از دورههای گذشته تاریخ معاصر است و در این شرایط، پیشرفت یک کشور میتواند به معنای کاهش موقعیت قدرت مقابل باشد؛ به همین دلیل، رقابت میان قدرتها بیش از گذشته پیچیده شده است.
وی ادامه داد: پس از فروپاشی شوروی، آمریکاییها به این جمعبندی رسیدند که ایالات متحده تنها قدرت مسلط جهان است و سایر کشورها بر سر جایگاههای بعدی با یکدیگر رقابت خواهند کرد؛ اما این برداشت در ادامه با تحولات مختلف بینالمللی با چالش مواجه شد.
این اقتصاددان با اشاره به حمله آمریکا به افغانستان و عراق گفت: در آن مقطع، چند نقطه از جهان با شرایط موردنظر آمریکا همخوانی نداشت و به همین دلیل، رویکرد نظامی در پیش گرفته شد. حمله به افغانستان و سپس عراق، از جمله این اقدامات بود که امروز بسیاری از ناظران بینالمللی و حتی مقامهای آمریکایی، حمله به عراق را یکی از اشتباهات مهم سیاست خارجی این کشور میدانند.
وی افزود: نتیجه این تحولات آن بود که قدرتهای نوظهور، از جمله چین و روسیه، در سالهای بعد توانستند موقعیت خود را ارتقا دهند و فاصله خود را با آمریکا کاهش دهند. این روند، آمریکا را به این جمعبندی رساند که ساختار جهانی در حال حرکت از نظام تکقطبی به سمت نظامی چندقطبی است.
فکری با اشاره به بحران مالی سال ۲۰۰۸ اظهار کرد: بحران مالی ۲۰۰۸ نیز یکی از نقاط مهم این روند بود. اگرچه این بحران به شکست آمریکا منجر نشد، اما اروپا بیشترین آسیب را در حوزه جایگاه اقتصادی جهانی متحمل شد و در عین حال، قدرتهایی مانند چین و روسیه جایگاه خود را حفظ کردند.
وی ادامه داد: پس از فروکش کردن بحران مالی، آمریکا سیاست «بازگشت به آسیا» را مطرح کرد و در ادامه، مقامهای آمریکایی بر ضرورت تمرکز بیشتر این کشور بر منطقه آسیا تأکید کردند.
این اقتصاددان با اشاره به تحولات منطقهای پس از حمله آمریکا به عراق گفت: جایگاه منطقهای ایران پیش و پس از حمله آمریکا به عراق متفاوت بود و در سالهای پس از این حمله، ایران به یک قدرت تأثیرگذار در منطقه تبدیل شد.
وی افزود: مجموعه این تحولات نشان میدهد که جهان به سمت ساختار و تعریفی جدید از روابط بینالملل حرکت کرده است و در این شرایط، تعریف روابط صرفاً بر مبنای الگوهای گذشته دیگر پاسخگوی شرایط جدید نیست.
فکری با اشاره به روابط آمریکا با ایران و منطقه غرب آسیا گفت: در شرایط کنونی، امکان تعریف منافع مشترک میان آمریکا و جمهوری اسلامی ایران یا حتی میان آمریکا و جغرافیای ایران در حوزه توسعه، بسیار محدود شده است. آمریکا از طریق بازوی منطقهای خود در غرب آسیا، یعنی رژیم صهیونیستی، سیاستهای خود را در این منطقه دنبال میکند و اقدامات مستقیم و غیرمستقیمی در قبال ایران داشته است.
وی افزود: یکی از اهداف این رویکرد، ایجاد بیثباتی در منطقه است؛ چراکه از نگاه آمریکا، این منطقه ممکن است برای رقبای این کشور ظرفیتهای اقتصادی و راهبردی ایجاد کند.
این اقتصاددان با بیان اینکه روابط اقتصادی خارجی کشور باید متناسب با شرایط جدید بازتعریف شود، اظهار کرد: توانمندیهای جدیدی نسبت به گذشته ایجاد شده است، اما متناسب با شرایط موجود و برنامههای مشترک، همکاریها باید بازنویسی، بازطراحی و اجرایی شوند.
وی گفت: در شرایط جدید، ایدههایی مانند برقراری توازن میان شرق و غرب یا توازن میان آمریکا و چین، دیگر نمیتواند با همان الگوی دوره جنگ سرد دنبال شود. باید مشخص شود هر قدرت یا بازیگر بزرگ تا چه اندازه میتواند برای کشور منفعت ایجاد کند و چه منافع مشترکی میتوان میان کشورها تعریف کرد.
فکری افزود: جهان امروز بیش از آنکه بر مبنای نزدیکیهای ایدئولوژیک شکل بگیرد، بر پایه منافع مشترک و ایجاد ارزش افزوده از طریق همکاری میان کشورها حرکت میکند. کشورها زمانی میتوانند در یک کریدور یا ساختار منطقهای نقش مؤثر داشته باشند که با اقدامات خود، جایگاه کل آن کریدور را ارتقا دهند.
وی ادامه داد: در چنین شرایطی، روابط ایران با قدرتهای بزرگ و کشورهای منطقه باید بر اساس منافع مشترک و ظرفیتهای واقعی همکاری تعریف شود و نباید صرفاً بر مبنای الگوهای مربوط به دوره جنگ سرد تصمیمگیری کرد.
این اقتصاددان با اشاره به ضرورت بازتعریف روابط با کشورهای همسایه گفت: در چارچوب جدید جهانی، باید برنامهای جدید برای توسعه روابط با کشورهای همسایه تدوین شود. نباید تصور کرد کشورهای پیرامون ایران صرفاً تحت تأثیر شرایط جنگ قرار گرفتهاند؛ بلکه باید فرصتهای موجود برای تأمین منابع ضروری کشور شناسایی و فعال شوند.
وی افزود: در این شرایط، حفظ و تقویت ارتباطات کشور از اهمیت بالایی برخوردار است. بهویژه باید آسیبپذیری خطوط مواصلاتی و زنجیرههای تأمین مورد توجه قرار گیرد و برای کاهش وابستگی به زنجیرههای قدیمی تأمین کالاهای اساسی برنامهریزی شود.
فکری تصریح کرد: مسئله اصلی صرفاً افزایش صادرات نیست، بلکه باید منابعی در اختیار کشور باشد که بتوان از طریق آنها توسعه کشور را تضمین کرد. بنابراین باید مشخص شود در روابط با کشورهایی مانند چین، روسیه و پاکستان چه اقداماتی میتواند به تأمین منابع مورد نیاز و توسعه کشور کمک کند.
وی با اشاره به سومین نشست کمیته مشترک سرمایهگذاری ایران و پاکستان در سال ۱۴۰۲ گفت: این نشست و ایدههایی که در آن برای همکاری با پاکستان مطرح شد، نمونهای از اقداماتی است که میتواند در چارچوب جدید روابط اقتصادی و منطقهای مورد استفاده قرار گیرد.
این اقتصاددان ادامه داد: در رابطه با عراق نیز اقداماتی مانند ایجاد شهرکهای صنعتی مشترک میان ایران و عراق انجام شده است. پس از آغاز این طرح، چند کشور برای سرمایهگذاری در این شهرکها اقدام کردند و حتی موضوع اختصاص زمین نیز تا مراحل قابل توجهی پیش رفت.
وی افزود: این اقدامات همان پلتفرمها و بسترهایی هستند که میتوانند در شرایط جدید مورد استفاده قرار گیرند. مهم این است که روابط ایران با سایر کشورها را به پایان یافتن شرایط ویژه فعلی منوط نکنیم و منتظر عبور از شرایط نمانیم؛ بلکه باید از ظرفیتهای موجود برای توسعه روابط با کشورهای مختلف استفاده کنیممهم این است که روابط ایران با سایر کشورها را به پایان یافتن شرایط ویژه فعلی منوط نکنیم و منتظر عبور از شرایط نمانیم؛ بلکه باید از ظرفیتهای موجود برای توسعه روابط با کشورهای مختلف استفاده کنیم.
فکری با اشاره به ابتکارات و برنامههای مطرحشده در سطح ریاست جمهوری گفت: برنامهها و ابتکارات رئیسجمهور و همچنین بسترهای بینالمللی چندجانبهای که طی سالهای گذشته ایجاد شدهاند، میتوانند مبنای توسعه همکاریهای خارجی قرار گیرند.
وی افزود: سازمان همکاری شانگهای و سایر بسترهای چندجانبه ایجادشده، ظرفیتهایی هستند که امکان استفاده از آنها فراهم شده است و اکنون باید این ظرفیتها فعال شوند.
این اقتصاددان تأکید کرد: نمونههای متعددی از این ظرفیتها وجود دارد که در صورت عملیاتی شدن بهتر و توجه بیشتر به آنها، حتی میتوانستند در کاهش احتمال بروز جنگ مؤثر باشند؛ زیرا فعال شدن چنین ظرفیتهایی میتوانست طرف مقابل را به این جمعبندی برساند که هزینه اقدام نظامی بالاتر از برآورد اولیه است و در نتیجه، محاسبات آنها را تغییر دهد.
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
به گزارش عصر آنلاین، محسن کریمی، معاون برنامهریزی و بررسیهای اقتصادی بنیاد ایران پیشرفته، در نخستین نشست تخصصی رسانهای «جنگ و آینده پیشرفت ایران» با اشاره به موقعیت جغرافیایی و اقتصادی ایران گفت: ایران در نقطه اتصال بخش مهمی از مسیرهای ارتباطی جهان قرار دارد و با توجه به نقش کشور در تولید و مصرف انرژی، این موقعیت میتواند ظرفیت مهمی برای توسعه تجارت و همکاریهای اقتصادی ایجاد کردن.
وی افزود: حتی اگر از منظر کارآمدی اقتصادی نیز به موضوع نگاه کنیم، ایران به دلیل موقعیت جغرافیایی خود نمیتواند از معادلات منطقهای و جهانی کنار گذاشته شود. هر اتفاقی که در عرصه تجارت و اقتصاد جهانی رخ میدهد، در کشوری مانند ایران که در مسیرهای مهم ارتباطی و در مجاورت بازارهای بزرگ قرار دارد، اهمیت ویژهای پیدا میکند.
کریمی با اشاره به ظرفیت انرژی ایران اظهار کرد: ایران یکی از نقاط مهم انرژی در جهان است و باید دید با چه میزان عملکرد و سیاستگذاری میتوان از این ظرفیت استفاده کرد. قیمت انرژی در ایران نیز نمیتواند برای مدت طولانی فاصله قابل توجهی با کشورهای همسایه داشته باشد، زیرا کافی است در یکی از کشورهای همسایه، جریان یا مزیت اقتصادی مشابهی ایجاد شود تا بخشی از فعالیتها به سمت آن کشور منتقل شود.
وی با بیان اینکه ایران جزو پرهمسایهترین کشورهای دنیاست، ادامه داد: ایران در مجاورت کشورهای مهمی قرار دارد و از نظر موقعیت جغرافیایی، ظرفیتهای قابل توجهی برای ایفای نقش در ارتباط میان کشورهای منطقه دارد. برای روسیه – به ویژه پس از تحریمهایی که شد-، دسترسی به مسیرهای ارتباطی و بازارهای جنوبی اهمیت زیادی دارد و یکی از بهترین مسیرهای ارتباط با افغانستان و پاکستان نیز میتواند از طریق ایران شکل بگیرد.
معاون برنامهریزی و بررسیهای اقتصادی بنیاد ایران پیشرفته تصریح کرد: با توجه به کوهستانی بودن و شرایط جغرافیایی افغانستان، مسیر اتصال این کشور به آبهای آزاد و بازارهای بینالمللی میتواند از طریق ایران اهمیت ویژهای پیدا کند. بنابراین، ترتیبات جدیدی که در منطقه در حال شکلگیری است، باید به گونهای طراحی شود که ایران از این ظرفیتهای جغرافیایی و اقتصادی استفاده کند.
کریمی گفت: بنابراین ایران از نظر جغرافیایی کشوری محاصرهناپذیر است و اگر امروز با شرایطی مواجه میشویم که امکان محاصره کشور ایجاد شده، به این معناست که از بخشی از ظرفیتهای خود استفاده نکردهایم و زمینه لازم را برای چنین اقدامی در اختیار طرف مقابل قرار دادهایم.
وی با اشاره به اهمیت تجارت جهانی گفت: در طراحی تجارت جهانی، یکی از موضوعات مهم کاهش هزینههای مبادله و هزینههای کارشناسی و انتقال کالا است. بنابراین هر کشوری که بتواند هزینه و زمان دسترسی به بازارها را کاهش دهد، از مزیت بیشتری در تجارت برخوردار خواهد بود.
کریمی با تاکید پر بر ضرورت طراحی الگوی جدید تجارت افزود: یکی از ظرفیتهایی که میتوان از آن استفاده کرد، تقویت نقش پول ملی در مبادلات تجاری است. اگر کشوری بتواند از ظرفیت بازارهای اطراف خود استفاده کند، میتواند نقش پول ملی خود را در تجارت منطقهای افزایش دهد و بخشی از مبادلات را بر این اساس انجام دهد.
وی با اشاره به چشمانداز آینده اقتصاد ایران گفت: با وجود همه دشواریها و شرایطی که در سالهای اخیر ایجاد شده است، نسبت به آینده ایران امیدوار هستم و این موضوع صرفاً یک شعار نیست؛ بلکه یک ضرورت است.
معاون برنامهریزی و بررسیهای اقتصادی بنیاد ایران پیشرفته ادامه داد: بسیاری از ظرفیتهایی که امروز درباره آنها صحبت میشود، پیش از این نیز مورد توجه قرار گرفته بود و حتی در عالیترین سطوح حاکمیت، مصوباتی برای استفاده از این ظرفیتها وجود داشت. برای نمونه، موضوع کاهش وابستگی اقتصادی با امارات سالها مورد توجه بوده و از اواخر دهه ۸۰ و اوایل دهه ۹۰، تصمیمات و برنامههایی در این زمینه مطرح شده بود.
وی تصریح کرد: بخشی از دشواریهای امروز ناشی از این است که برخی اقدامات با تأخیر انجام شدهاند و هرچه اجرای چنین برنامههایی دیرتر صورت گیرد، هزینه و دشواری اجرای آنها نیز بیشتر خواهد شد.
کریمی با اشاره به ظرفیتهای سواحل ایران اظهار کرد: از نظر موقعیت جغرافیایی و اقتصادی، ایران از ظرفیتهای ساحلی قابل توجهی برخوردار است و در برخی زمینهها حتی شرایط بهتری نسبت به کشورهای جنوبی خلیج فارس دارد. ایران کشوری است که از طریق سواحل خود به آبهای آزاد و بازارهای جهانی دسترسی دارد و استفاده نکردن از چنین ظرفیتی، به معنای از دست دادن یک مزیت مهم اقتصادی است.
وی افزود: اکنون که تحولات جدیدی در منطقه رخ داده است، باید از ظرفیتهایی که پیش از این ایجاد شده یا درباره آنها مذاکره شده، استفاده بیشتری کرد. پروژههایی که در گفتگو با پاکستان مطرح شدهاند، از جمله ظرفیتهایی هستند که باید با جدیت بیشتری دنبال شوند.
معاون برنامهریزی و بررسیهای اقتصادی بنیاد ایران پیشرفته گفت: این اقدامات فقط برای ایران اهمیت ندارند، بلکه میتوانند برای کل منطقه نیز آثار اقتصادی داشته باشند. در چنین شرایطی، امارات نیز نمیتواند صرفاً به عنوان یک جایگزین برای ظرفیتهای جغرافیایی ایران در نظر گرفته شود؛ زیرا مزیتهای جغرافیایی، اقتصادی و ارتباطی ایران مجموعهای از ظرفیتهای منحصربهفرد را در اختیار کشور قرار داده است.
کریمی تأکید کرد: آنچه اهمیت دارد این است که ایران از ظرفیتهای موجود خود استفاده کند و اجازه ندهد موقعیت جغرافیایی، ظرفیتهای ساحلی، منابع انرژی و مسیرهای ارتباطی کشور بدون استفاده باقی بماند. تحولات جدید منطقهای میتواند ضرورت استفاده از این ظرفیتها را بیش از گذشته نمایان کند.
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
به گزارش عصر آنلاین، سعید لیلاز، اقتصاددان، در نخستین نشست تخصصی رسانهای «جنگ و آینده پیشرفت ایران» با تأکید بر ضرورت استفاده از ظرفیتهای داخلی اقتصاد کشور گفت: بخش مهمی از ظرفیتهای لازم برای بازسازی و تقویت تولید در داخل ایران وجود دارد و با اتخاذ یک سیاست منسجم صنعتی و اقتصادی میتوان از این ظرفیتها استفاده کرد.
وی افزود: بخش ساختمان از جمله حوزههایی است که در جریان جنگ آسیب دیده و حدود ۲۰۰ هزار واحد ساختمانی دچار آسیب شده است؛ بنابراین میتوان پروژهای برای بازسازی تعریف کرد که عناصر اصلی آن در داخل کشور تأمین شود و به فعال شدن بخشهای مختلف اقتصاد منجر شود.
لیلاز با اشاره به ظرفیتهای مهندسی و صنعتی کشور اظهار کرد: ایران از ظرفیت مهندسی و نیروی انسانی متخصص برخوردار است و در حوزههایی مانند ساخت پل، راهآهن و پروژههای عمرانی، مهندسان و نیروهای متخصص توانمندی دارد. بنابراین اجرای بسیاری از پروژههای زیرساختی بیش از آنکه به نبود ظرفیت فنی وابسته باشد، به تأمین منابع و اراده برای اجرای پروژهها نیاز دارد.
وی ادامه داد: ظرفیت فولادسازی و پتروشیمی ایران نیز قابل توجه است و میتوان با استفاده از این ظرفیتها، بخشی از نیازهای اقتصادی کشور را از داخل تأمین کرد و زمینه افزایش تولید را فراهم آورد. حتی پس از جنگ فرایند بازسازی واحدهای آسیبدیده به سرعت آغاز شد.
این اقتصاددان با تأکید بر ضرورت جلوگیری از خروج سرمایه از کشور گفت: در چند دهه گذشته همواره شاهد تراکم سرمایه در اقتصاد ایران بودهایم، اما بخشی از انباشت سرمایه در خارج از کشور صورت گرفته است. اگر سیاستهای اقتصادی به گونهای طراحی شود که سرمایه در داخل کشور باقی بماند و به سمت تولید هدایت شود، ظرفیت قابل توجهی برای رشد اقتصادی ایجاد خواهد شد.
لیلاز افزود: مسئله اصلی این است که افزایش فشار بر درآمد و دستمزد طبقات پایین جامعه زمانی میتواند توجیه اقتصادی داشته باشد که منابع حاصل از آن به سرمایهگذاری و افزایش ظرفیت تولید منجر شود؛ در غیر این صورت، کاهش قدرت خرید مردم بدون ایجاد ظرفیت جدید تولیدی، به رشد اقتصادی پایدار منجر نخواهد شد.
وی با اشاره به روند تشکیل سرمایه در اقتصاد ایران گفت: سهم تشکیل سرمایه ثابت ناخالص داخلی در طول سالهای گذشته کاهش پیدا کرده و این مسئله یکی از چالشهای مهم اقتصاد ایران است. برای دستیابی به رشد اقتصادی پایدار، باید زمینه افزایش سرمایهگذاری داخلی و جلوگیری از فرار سرمایه فراهم شود.
این اقتصاددان همچنین بر ضرورت حمایت هدفمند از تولید داخلی تأکید کرد و گفت: باید سیاستی منسجم وجود داشته باشد که اجازه ندهد تولید داخل در برابر موج واردات آسیب ببیند. حمایت از تولید داخلی به معنای قطع واردات نیست، بلکه باید واردات به گونهای مدیریت شود که به تولیدکننده داخلی و ظرفیتهای موجود در کشور آسیب وارد نکند.
لیلاز افزود: بخش مهمی از تجارت خارجی ایران به نهادههای دامی، مواد غذایی و کالاهای مورد نیاز تولید اختصاص دارد و سیاستگذاری در این حوزه باید به گونهای باشد که هم نیازهای ضروری کشور تأمین شود و هم تولید داخلی تقویت شود.
وی با اشاره به ظرفیتهای بخش کشاورزی اظهار کرد: در برخی حوزهها امکان کاهش وابستگی به واردات وجود دارد. به عنوان نمونه، کاهش واردات جو نشان میدهد که با اصلاح سیاستهای تولید، قیمتگذاری و خرید تضمینی میتوان ظرفیت تولید داخلی را افزایش داد.
لیلاز ادامه داد: اصلاح قیمت خرید تضمینی گندم و سایر کالاهای اساسی باید به شکلی انجام شود که تولیدکننده انگیزه لازم برای ادامه فعالیت و افزایش تولید داشته باشد. سیاستهای اقتصادی باید میان تأمین نیازهای مصرفی و تقویت تولید داخلی توازن ایجاد کند.
وی با بیان اینکه منابع دولت برای اجرای پروژههای عمرانی محدود است، گفت: در شرایطی که سهم بودجه عمرانی پایین است، استفاده از ظرفیتهای داخلی و اولویتبندی پروژههای زیرساختی اهمیت بیشتری پیدا میکند. باید منابع موجود ابتدا به پروژههایی اختصاص یابد که بیشترین اثر را بر تولید و زیرساخت اقتصادی کشور دارند.
این اقتصاددان با اشاره به اهمیت توسعه زیرساختهای حملونقل اظهار کرد: ایران از نظر جغرافیایی موقعیت ویژهای دارد و توسعه راهآهن، جادهها و مسیرهای حملونقل میتواند به کاهش هزینه مبادله و تقویت تجارت کمک کند. در داخل کشور نیز توان مهندسی لازم برای اجرای پروژههای پیچیده زیرساختی وجود دارد.
لیلاز افزود: در شرایطی که محدودیتهای تجاری و حملونقل وجود دارد، توسعه مسیرهای زمینی و دریایی و افزایش ظرفیت حملونقل میتواند به افزایش تابآوری اقتصاد کمک کند. در عین حال، کاهش واردات غیرضروری مانند خودرو نیز میتواند نیاز به منابع ارزی را کاهش دهد.
این اقتصاددان گفت: ظرف ۲۵ سال گذشته، تولید ناخالص داخلی ایران به قیمت ثابت ۱۰۰ درصد رشد کرده، اما دستمزد حدود ۷۰ درصد جامعه ایران ثابت مانده است؛ بنابراین باید پرسید ارزش افزوده ایجادشده در این مدت کجا رفته است.
وی افزود: سهم پسانداز ثابت ناخالص داخلی از ۳۵ درصد در پایان سال ۱۳۸۲ به ۱۷ درصد رسیده است و این روند نشان میدهد عوامل تابآوری اقتصاد را باید در داخل کشور تقویت کنیم.
لیلاز با اشاره به ظرفیتهای تولیدی کشور اظهار کرد: نیمی از ظرفیت صنعتی کشور خالی است و باید به سمت استفاده حداکثری از ظرفیتهای داخلی حرکت کنیم. زیرساخت و نیروی انسانی مناسب در کشور وجود دارد و اگر سیستم بروکراسی را ساماندهی کنیم، میتوان کشور را بهراحتی از این وقفه عبور داد.
وی همچنین درباره وضعیت سرمایهگذاری خارجی در اقتصاد ایران گفت: متوسط جذب سرمایه خارجی نسبت به تولید ناخالص داخلی کشورها حدود ۶ دهم درصد است؛ بنابراین نباید در اقتصاد ایران بیش از اندازه بر سرمایه خارجی تمرکز کنیم و ظرفیت سرمایهگذاری داخلی را نادیده بگیریم.
لیلاز ادامه داد: سرمایهگذاری خارجی نمیتواند تنها راهحل توسعه اقتصادی باشد و بخش عمده ظرفیت لازم برای رشد و سرمایهگذاری در داخل کشور وجود دارد. سیاست اقتصادی باید به نحوی طراحی شود که سرمایه داخلی به سمت تولید، زیرساخت و فعالیتهای مولد هدایت شود.
این اقتصاددان بر ضرورت توسعه تجارت زمینی تأکید کرد و افزود: اگر میخواهیم تابآوری اقتصاد را تقویت کنیم، باید تجارت زمینی را فعال و مبادی زمینی را گسترش دهیم. متوسط ساخت راهآهن در کشور سالانه حدود ۲۰۰ کیلومتر بوده است، در حالی که با توجه به ظرفیتها و نیازهای کشور، باید تاکنون حداقل ۵۰ تا ۶۰ هزار کیلومتر راهآهن میداشتیم.
وی همچنین با اشاره به رشد نقدینگی گفت: در شرایط فعلی روزانه حدود ۳۰ همت به حجم نقدینگی اضافه میشود و مدیریت این روند یکی از مسائل مهم اقتصاد کشور است.
وی تأکید کرد: صادرات غیرنفتی و واردات غیرنفتی ایران از نظر حجم در سطح قابل توجهی قرار دارند و برای مدیریت منابع ارزی باید سیاستی اتخاذ شود که ضمن تأمین کالاهای ضروری، وابستگی به منابع حاصل از صادرات نفت برای تأمین نیازهای وارداتی کاهش پیدا کند.
وی افزود: اقتصاد ایران از نیروی انسانی متخصص، ظرفیتهای صنعتی، منابع طبیعی و موقعیت جغرافیایی برخوردار است و استفاده مؤثر از این ظرفیتها میتواند زمینه افزایش تولید و تقویت اقتصاد داخلی را فراهم کند.
این اقتصاددان در پایان گفت: برای عبور از فشارهای اقتصادی، تمرکز بر افزایش توان تولید داخلی، حمایت از اقشار کمدرآمد، جلوگیری از خروج سرمایه، کاهش مصرف ارزی، رشد استغالزایی، مدیریت واردات و توسعه زیرساختها ضروری است و مجموعه این سیاستها میتواند به افزایش تابآوری اقتصاد ایران کمک کند.
گروهی از نویسندگان
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.
دیدگاهها و نظرات کاربران
بدون دیدگاهبرای ثبت دیدگاه باید وارد حساب کاربری خود شوید
جهت ارسال نظرات، مشارکت در گفتگو و تعامل با نویسندگان، لطفاً وارد شوید یا عضو شوید.
هنوز دیدگاهی ثبت نشده است.